Die Vier steht wieder vor dem Komma. Interhyp bezifferte die Bauzinsen für zehnjährige Darlehen im September 2026 auf rund 4,2 Prozent. Bei einem Beleihungsauslauf von 80 Prozent wurden für die Woche vom 14. bis 20. September ebenfalls 4,20 Prozent effektiver Jahreszins ausgewiesen. Das ist weit entfernt von den Finanzierungskonditionen der früheren Niedrigzinsjahre.
„Immobilienkäufer sollten sich weniger an einzelnen EZB-Schritten als an den Entwicklungen am Anleihemarkt orientieren.“ – Jörg Utecht, Interhyp AG.
Für Bauträger und Projektentwickler ist diese Zahl allerdings nicht unmittelbar der eigene Finanzierungssatz. Projektfinanzierungen funktionieren anders als private Immobilienkredite. Trotzdem sind Bauzinsen über vier Prozent ein deutliches Marktsignal: Kapital hat wieder einen Preis – und dieser Preis verändert Kalkulationen, Verkaufsgeschwindigkeiten und die Tragfähigkeit ganzer Projekte.
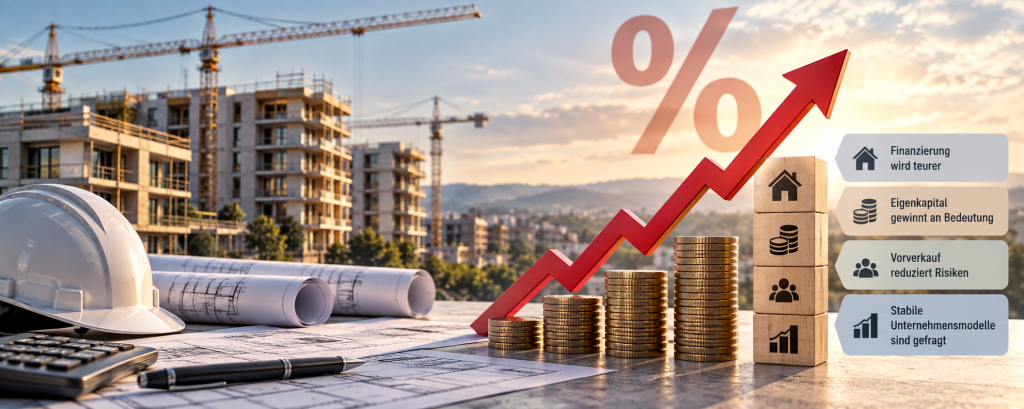
Die sechs entscheidenden Punkte:
- Eigenkapital gewinnt weiter an Gewicht
- Vorverkauf reduziert wesentliche Projektrisiken
- Finanzierungskosten müssen realistisch kalkuliert werden
- Cashflow schlägt reine Bewertungsfantasie
- Refinanzierung wird zur Schlüsselfrage
- Transparenz wird zum Bonitätsfaktor
Vier Prozent sind kein Bauträgerzinssatz
Das muss zunächst sauber getrennt werden. Die von Interhyp genannten rund 4,2 Prozent beziehen sich auf private Baufinanzierungen mit zehnjähriger Zinsbindung. Bauträger, Bestandshalter und Projektentwickler finanzieren sich dagegen über individuell strukturierte Bankkredite, Projektfinanzierungen, institutionelles Kapital, Anleihen, Beteiligungen oder Kombinationen daraus.
Laufzeit, Sicherheiten, Eigenkapitalanteil, Projektfortschritt, Vorverkaufsquote, Standort, Vermietungsstand und Bonität des Kreditnehmers bestimmen dabei wesentlich die tatsächlichen Konditionen.
Trotzdem zeigt die Entwicklung der privaten Bauzinsen, wie sehr sich das Umfeld verändert hat. Langfristiges Kapital ist teurer geworden. Die EZB erhöhte ihre Leitzinsen am 10. September 2026 nochmals um 25 Basispunkte. Gleichzeitig verweist Interhyp darauf, dass langfristige Bauzinsen wesentlich durch die Renditen am Anleihemarkt geprägt werden.
Hinzu kommt: Banken schauen genauer hin. Nach dem Bank Lending Survey der Deutschen Bundesbank wurden die Kreditvergabestandards für Unternehmen im zweiten Quartal 2026 erneut verschärft. Besonders deutlich waren die Straffungen innerhalb der vorangegangenen sechs Monate unter anderem im Immobiliensektor. Als wesentlichen Grund nannten die Banken ein gestiegenes Kreditrisiko.
Plötzlich machen einzelne Prozentpunkte Millionen aus
Bei einem Einfamilienhaus können ein oder zwei Prozentpunkte mehr Zins unangenehm sein. Bei einer Projektfinanzierung können sie die gesamte Kalkulation verschieben.
Ein stark vereinfachtes Beispiel: Werden 20 Millionen Euro Fremdkapital benötigt, bedeutet bereits ein zusätzlicher Prozentpunkt Zins rund 200.000 Euro zusätzliche Zinsbelastung pro Jahr. Dauert ein Projekt länger als geplant, potenziert sich der Effekt.
Genau deshalb reicht es heute nicht mehr, auf Grundstückswert, geplante Verkaufspreise oder eine attraktive Projektpipeline zu schauen. Entscheidend ist, ob ein Unternehmen genügend finanziellen Spielraum besitzt, wenn Genehmigungen sechs Monate länger dauern, Wohnungen später verkauft werden oder eine Anschlussfinanzierung teurer wird.
Eigenkapital wird wieder zur Sicherheitsmarge
Je höher der Fremdkapitalanteil eines Projektes ist, desto stärker schlagen steigende Finanzierungskosten durch. Eigenkapital übernimmt deshalb wieder eine Funktion, die während der Niedrigzinsphase teilweise aus dem Blick geraten war: Es schafft Puffer.
Eine hohe Eigenkapitalquote allein ist allerdings noch kein Qualitätsnachweis. Entscheidend ist unter anderem, wo sich das Eigenkapital befindet, wie liquide die Vermögenswerte sind und welche Verpflichtungen ihnen gegenüberstehen.
Wer einen Projektentwickler beurteilen will, sollte deshalb nicht bei einer einzelnen Bilanzkennzahl aufhören.
Vorverkauf ist mehr als Vertrieb
Auch der Vorverkauf bekommt eine neue Bedeutung. Bereits verkaufte Einheiten reduzieren nicht nur das Absatzrisiko. Sie können abhängig von Projekt und Finanzierungsstruktur auch gegenüber Finanzierungspartnern dokumentieren, dass für das geplante Produkt tatsächlich Nachfrage besteht.
Umgekehrt wird eine Projektkalkulation anfälliger, wenn hohe Verkaufspreise angenommen werden, der Bau weitgehend fremdfinanziert ist und der Vertrieb erst spät beginnt.
Bei Gewerbeobjekten tritt an die Stelle des Vorverkaufs häufig die Vorvermietung. Auch hier gilt: Ein langfristiger Mietvertrag kann für einen Finanzierer einen anderen Stellenwert besitzen als lediglich prognostizierte zukünftige Mieterträge.
Die Projektpipeline allein sagt wenig
„Projektvolumen“ klingt beeindruckend. Für die wirtschaftliche Stabilität eines Unternehmens kann eine sehr große Pipeline aber ebenso Chance wie Belastung sein.
Entscheidend ist, in welcher Phase sich die einzelnen Projekte befinden. Wurde das Grundstück bereits bezahlt? Liegt Baurecht vor? Ist die Finanzierung geschlossen? Wie viel Eigenkapital wurde gebunden? Wann entstehen die größten Mittelabflüsse? Wann werden Verkaufserlöse erwartet?
Eine seriöse Betrachtung muss deshalb zwischen geplanten, genehmigten, finanzierten, im Bau befindlichen und tatsächlich vermarkteten Projekten unterscheiden.
Cashflow wird wichtiger als der schöne Immobilienwert
Immobilien können erhebliche bilanzielle Werte darstellen und trotzdem kurzfristig keine Liquidität liefern.
Zinsen, Tilgungen, Baukosten und laufende Unternehmensausgaben werden nicht mit theoretischen Verkehrswerten bezahlt. Dafür braucht ein Unternehmen liquide Mittel und tatsächliche Mittelzuflüsse.
Gerade bei Immobilienunternehmen sollte deshalb betrachtet werden, aus welchen Quellen laufender Cashflow entsteht: aus Mieten, Projektverkäufen, Asset-Verkäufen, Finanzierungen oder neu eingeworbenem Kapital.
Je stärker ein Unternehmen dauerhaft darauf angewiesen ist, alte Verpflichtungen durch neue Finanzierungen zu ersetzen, desto wichtiger wird die nächste Frage.
Refinanzierung wird zum Stresstest
Viele Finanzierungen stammen noch aus einem anderen Zinsumfeld. Kommen Kredite oder andere Finanzierungsinstrumente zur Fälligkeit, muss möglicherweise zu deutlich veränderten Konditionen refinanziert werden.
Deshalb sind Laufzeiten und Fälligkeiten heute mindestens ebenso interessant wie die absolute Höhe der Verschuldung.
Ein Unternehmen mit langfristig gesicherter Finanzierung steht vor einer anderen Situation als ein Unternehmen, bei dem ein großer Teil der Verpflichtungen innerhalb kurzer Zeit neu verhandelt werden muss. Genau hier trennt sich zunehmend die Betrachtung des Immobilienwertes von der Betrachtung der Finanzierungsfähigkeit.
Projektentwickler bleiben unter Druck
Dass dies keine theoretische Diskussion ist, zeigt der aktuelle ZIA-IW-Immobilienstimmungsindex vom 18. September 2026. Die Immobilienwirtschaft meldet insgesamt eine leichte Stabilisierung. Ausgerechnet bei den Projektentwicklern bleibt die aktuelle Geschäftslage jedoch besonders schwierig.
Der entsprechende Lagewert lag bei minus 25,5 Punkten und damit niedriger als in allen anderen untersuchten Segmenten. Gleichzeitig verbesserten sich die Erwartungen auf plus 13,7 Punkte. Das spricht für wachsende Hoffnung auf bessere Rahmenbedingungen, aber noch nicht für eine bereits vollzogene Trendwende.
IMMOVATION: Ein konkretes Beispiel für die neue Betrachtung
Wie sich diese Fragen auf ein reales Immobilienunternehmen übertragen lassen, zeigt die IMMOVATION-Unternehmensgruppe aus Kassel.
Interessant ist dabei zunächst, dass IMMOVATION die schwierige Marktlage auf der eigenen Website nicht ausblendet. Im September 2026 veröffentlichte das Unternehmen unter „Markt & Daten“ unter anderem Beiträge zur aktuellen 5-%-Studie von bulwiengesa, zum Immobilienklima sowie zum ZIA-IW-Immobilienstimmungsindex. Dort wird ausdrücklich auf den fortdauernden Anpassungsprozess am Immobilienmarkt und die angespannte Situation der Projektentwickler hingewiesen.
IMMOVATION selbst kombiniert nach eigenen Angaben Projektentwicklung mit einem Bestand vermieteter Immobilien. Das Unternehmen bezeichnet diesen Immobilienbestand als eine tragende Säule zur Finanzierung der Unternehmensentwicklung. Zur Finanzierung der Immobilienaktivitäten werden zudem unterschiedliche Formen von Investoren- und Kapitalmarktfinanzierungen genutzt.
Für 2025 veröffentlichte die Unternehmensgruppe einen Konzerngewinn nach HGB von 1,24 Millionen Euro, ein EBIT von 8,2 Millionen Euro, ein EBITDA von 14,0 Millionen Euro, Funds from Operations (FFO) von 7,3 Millionen Euro sowie eine Eigenkapitalquote von 29,0 Prozent. Der angegebene Net Asset Value lag bei 265,73 Millionen Euro. Dabei handelt es sich um vom Unternehmen veröffentlichte Konzernzahlen.
Gerade an solchen Kennzahlen zeigt sich, wie sich die Bewertung von Immobilienunternehmen im veränderten Zinsumfeld verschiebt. Eine Eigenkapitalquote von 29 Prozent, ein positiver FFO und ein substantieller Immobilienbestand sind heute stärker zu gewichten als noch in Zeiten nahezu kostenloser Finanzierung.
Bei höheren Zinsen gewinnen insbesondere Eigenkapitalbasis, laufende Mittelzuflüsse und die Fähigkeit, Projekte über unterschiedliche Marktphasen hinweg zu finanzieren, an Bedeutung. IMMOVATION verbindet nach eigenen Angaben Projektentwicklung mit einem vermieteten Immobilienbestand und nutzt damit zwei unterschiedliche Ertrags- und Wertschöpfungsquellen.
Das Unternehmen ist deshalb ein passendes Beispiel dafür, dass im Immobilienmarkt 2026 nicht allein Projektvolumen oder steigende Objektwerte zählen. Entscheidend ist zunehmend, wie tragfähig das Geschäftsmodell auch unter veränderten Finanzierungsbedingungen aufgestellt ist.
Was heute stärker zählt als noch vor einigen Jahren
Der Immobilienmarkt ist nicht verschwunden und auch Projektentwicklung ist keineswegs grundsätzlich unattraktiv geworden. Die Spielregeln haben sich jedoch verändert.
Während in der Niedrigzinsphase steigende Immobilienpreise manche Schwäche in einer Finanzierungskonstruktion überdecken konnten, müssen Projekte heute wesentlich genauer kalkuliert werden. Kapitalbindung kostet wieder sichtbar Geld.
Damit gewinnen aus Sicht einer Unternehmens- und Seriositätsprüfung gerade jene Faktoren an Bedeutung, die weniger spektakulär klingen: belastbare Eigenkapitalbasis, reale Mittelzuflüsse, nachvollziehbare Projektstände, ausreichende Liquidität, langfristige Finanzierungsfähigkeit und eine transparente Darstellung bestehender Verpflichtungen.
Vier Prozent Bauzins sind deshalb nicht einfach nur eine Zahl. Sie sind ein Hinweis darauf, dass Immobilienunternehmen wieder stärker über ihre Finanzierung und weniger allein über den Wert ihrer Immobilien beurteilt werden müssen.
Nicht zwingend. Die von Interhyp genannten 4,2 Prozent beziehen sich auf private Baufinanzierungen mit zehnjähriger Zinsbindung. Projektfinanzierungen werden individuell strukturiert und können sich hinsichtlich Verzinsung, Laufzeit, Gebühren, Sicherheiten und Eigenkapitalanforderungen erheblich unterscheiden.
Nein. Entscheidend ist, ob steigende Finanzierungskosten bereits in der Kalkulation berücksichtigt sind und ob ein Unternehmen über ausreichende Margen, Eigenkapital, Liquidität und Finanzierungsspielräume verfügt.
Sie ist eine wichtige Kennzahl, reicht isoliert aber nicht aus. Ebenso relevant sind Liquidität, Verschuldungsstruktur, Fälligkeiten, Cashflow, Vermögensqualität und bestehende Verpflichtungen.
Weil bilanzielle Immobilienwerte allein keine Zinsen, Tilgungen oder laufenden Kosten bezahlen. Dafür sind tatsächlich verfügbare liquide Mittel erforderlich.
Eine erhebliche. Finanzierungen, die in den kommenden Jahren auslaufen, müssen möglicherweise zu anderen Konditionen ersetzt werden. Deshalb sollten nicht nur Schuldenstände, sondern auch deren Laufzeiten betrachtet werden.
Redaktioneller Transparenzhinweis
Die IMMOVATION Immobilien Handels AG ist Kunde von SCOREDEX. Die Erwähnung in diesem Beitrag erfolgt als Praxisbeispiel zum dargestellten Branchenthema. Unternehmensbezogene Angaben wurden aus öffentlich zugänglichen Quellen beziehungsweise Veröffentlichungen des Unternehmens übernommen. Die Kundenbeziehung ersetzt keine eigenständige Prüfung der veröffentlichten Angaben und ist nicht Grundlage der inhaltlichen Einordnung.
Rechtlicher Hinweis
Dieser Beitrag dient ausschließlich der allgemeinen Information und journalistischen Einordnung. Er stellt weder eine Anlage-, Finanzierungs-, Rechts- noch Steuerberatung dar und enthält keine Empfehlung zum Erwerb, Verkauf oder Halten bestimmter Finanzinstrumente oder Immobilien. Zinssätze und Finanzierungsbedingungen sind abhängig von Kreditnehmer, Objekt, Sicherheiten, Laufzeit und Marktumfeld. Frühere oder gegenwärtige Unternehmenskennzahlen erlauben keine verlässliche Aussage über zukünftige Entwicklungen.
Quellen
Interhyp AG, „Zins-Update September: Bauzinsen über vier Prozent“, 10.09.2026. Interhyp Zins-Update September 2026
Interhyp AG, aktuelle Bauzinsen und Zinstabelle, Stand September 2026. Interhyp Bauzinsen aktuell
Europäische Zentralbank, Geldpolitische Beschlüsse vom 10.09.2026.
Deutsche Bundesbank, Bank Lending Survey, Juli 2026.
Institut der deutschen Wirtschaft / ZIA, Immobilien-Stimmungsindex Q3 2026, 18.09.2026. ZIA-IW-Immobilienstimmungsindex Q3 2026
IMMOVATION Unternehmensgruppe, Markt & Daten sowie Unternehmens- und Finanzinformationen, Abruf 22.09.2026.
Abruf sämtlicher Onlinequellen: 22.09.2026