Verdeckte Beteiligungen, internationale Firmengeflechte und wirtschaftlich Berechtigte: Der Fall TEN31 Bank wirft grundlegende Fragen zur Transparenz im europäischen Finanzsystem auf.
Ein Registereintrag dokumentiert rechtliche Verhältnisse. Die entscheidende Frage einer umfassenden Unternehmensprüfung lautet jedoch, wer letztlich wirtschaftlich profitiert und tatsächlichen Einfluss auf Entscheidungen nehmen kann. SCOREDEX Research Team
Wem gehört eine Bank tatsächlich? Internationale Beteiligungsgesellschaften und verschachtelte Firmenstrukturen können es erschweren, die wirtschaftlich Berechtigten und tatsächlichen Entscheidungsträger zu erkennen. Aktuelle Recherchen von SPIEGEL und Report Mainz über einen mutmaßlich iranisch gesteuerten Übernahmeversuch bei der TEN31 Bank in Bayern zeigen, wie wichtig transparente Eigentumsverhältnisse und eine wirksame Bankenaufsicht sind.
Iranische Schattennetzwerke im europäischen Finanzsystem – Die wichtigsten Erkenntnisse
- Rechtliches Eigentum ist nicht Kontrolle
- Internationale Beteiligungsketten erschweren die Transparenz
- Wirtschaftlich Berechtigte müssen identifiziert werden
- Bankbeteiligungen unterliegen besonderen Kontrollverfahren
- Sanktionslisten allein erfassen nicht sämtliche Risiken
- Europäische Geldwäscheregeln werden weiter vereinheitlicht
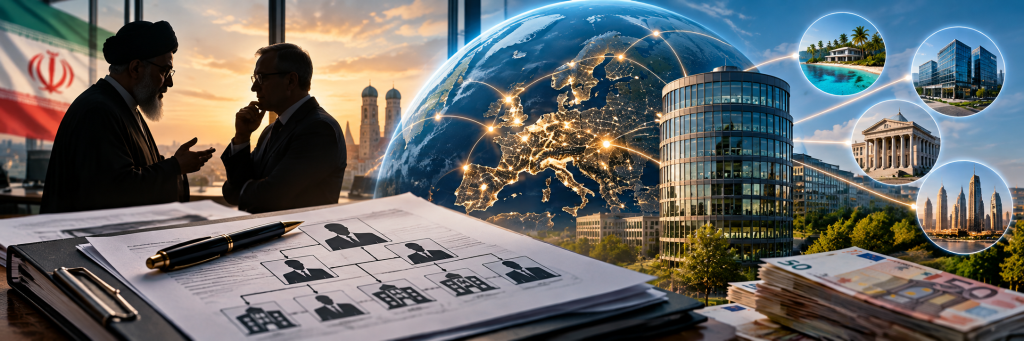
Die BaFin griff ein und entzog den beteiligten Erwerbern die Stimmrechte. Dennoch gibt es nach den journalistischen Recherchen Hinweise auf einen weiteren Übernahmeversuch über eine Schweizer Gesellschaft. Der Vorgang berührt eine wesentliche Frage der internationalen Finanzmarktaufsicht: Wie zuverlässig können Behörden, Banken und Geschäftspartner erkennen, wer hinter komplexen Beteiligungsstrukturen tatsächlich steht?
Wie funktionieren internationale Schattennetzwerke?
Internationale Unternehmensverflechtungen sind zunächst ein normaler Bestandteil der globalisierten Wirtschaft. Konzerne errichten Tochtergesellschaften, Beteiligungsgesellschaften oder Holdingstrukturen, um Investitionen zu organisieren, Risiken zu trennen oder internationale Geschäftsaktivitäten zu bündeln. Solche Strukturen sind grundsätzlich legal. Problematisch können sie werden, wenn die tatsächlichen Eigentumsverhältnisse bewusst verschleiert werden oder Unternehmen als Stellvertreter für sanktionierte Personen und Organisationen handeln.
In diesem Zusammenhang verwenden Ermittlungsbehörden und Fachleute Begriffe wie Strohmänner, Briefkastenfirmen, Treuhandstrukturen oder verdeckte wirtschaftliche Berechtigung.
Ein mögliches Grundmuster besteht aus mehreren Ebenen:
- Eine Organisation oder Person stellt die wirtschaftlichen Mittel bereit.
- Eine ausländische Beteiligungsgesellschaft tritt als formaler Investor auf.
- Weitere Gesellschaften oder Personen werden zwischengeschaltet.
- Eine Gesellschaft erwirbt Beteiligungen an einem regulierten Unternehmen.
- Die tatsächliche Kontrolle kann außerhalb der formalen Eigentümerstruktur liegen.
Die Herausforderung besteht darin, zwischen gewöhnlichen internationalen Unternehmensstrukturen und solchen Konstruktionen zu unterscheiden, die der Verschleierung wirtschaftlicher Interessen dienen. Die Anzahl der Gesellschaften allein lässt keinen zuverlässigen Schluss auf rechtswidrige Aktivitäten zu.
Wer ist ein wirtschaftlich Berechtigter?
Der Begriff des wirtschaftlich Berechtigten spielt im deutschen und europäischen Geldwäscherecht eine zentrale Rolle. Nach § 3 des deutschen Geldwäschegesetzes ist wirtschaftlich berechtigt grundsätzlich die natürliche Person, in deren Eigentum oder unter deren Kontrolle eine Gesellschaft letztlich steht. Erfasst werden außerdem natürliche Personen, auf deren Veranlassung bestimmte Transaktionen oder Geschäftsbeziehungen durchgeführt werden.
Bei den üblichen Unternehmensformen sind insbesondere Personen relevant, die unmittelbar oder mittelbar mehr als 25 Prozent der Kapitalanteile halten, mehr als 25 Prozent der Stimmrechte kontrollieren oder auf vergleichbare Weise Kontrolle ausüben. Der maßgebliche Unterschied liegt zwischen dem formalen Eigentümer einer Beteiligung und dem Menschen, der tatsächlich darüber verfügen oder Entscheidungen beeinflussen kann.
Beispiel: Kontrolle über mehrere Gesellschaften
Angenommen, eine europäische Beteiligungsgesellschaft hält Anteile an einer deutschen Bank. Eigentümer dieser Gesellschaft ist wiederum eine Holding in einem anderen Staat. Die Prüfung darf in diesem Fall nicht bei der ersten Gesellschaft enden.
Vielmehr muss die gesamte Beteiligungskette betrachtet werden. Zusätzlich ist zu untersuchen, ob Personen aufgrund besonderer vertraglicher Rechte, Stimmrechtsvereinbarungen oder anderer Einflussmöglichkeiten die Gesellschaft kontrollieren. Ein solcher Sachverhalt lässt sich nicht allein durch die Nennung eines Geschäftsführers oder Verwaltungsratsmitglieds aufklären. Entscheidend sind die tatsächlichen Eigentums- und Kontrollverhältnisse.
Warum ein Bankkauf besonders sensibel ist
Der Erwerb einer Bank unterscheidet sich wesentlich vom Kauf eines gewöhnlichen Industrie- oder Handelsunternehmens. Ein Kreditinstitut verfügt über eine regulierte Infrastruktur, die für Kontoführung, Zahlungsverkehr, Einlagen, Finanzierung und weitere Bankgeschäfte genutzt wird. Wer eine Bank beherrscht, kann unter bestimmten Voraussetzungen erheblichen Einfluss auf ihre strategische Ausrichtung und ihre Geschäftspolitik nehmen. Damit verbunden sind besondere Risiken für die Integrität des Finanzsystems.
Ein sanktioniertes Finanznetzwerk könnte deshalb ein wirtschaftliches Interesse daran haben, mittelbar Einfluss auf ein Kreditinstitut im europäischen Binnenmarkt zu erlangen. Ein solcher Beteiligungserwerb würde allerdings keine gesetzlichen Sanktionsverbote aufheben. Auch eine übernommene Bank und ihre handelnden Personen müssten sämtliche geldwäsche- und sanktionsrechtlichen Vorgaben einhalten. Gerade deshalb sieht das europäische und deutsche Bankenaufsichtsrecht besondere Kontrollmechanismen vor.
Was prüft die BaFin bei einer Bankübernahme?
Wer unmittelbar oder mittelbar eine bedeutende Beteiligung an einem deutschen Kreditinstitut erwerben möchte, muss das Vorhaben grundsätzlich nach den einschlägigen bankaufsichtsrechtlichen Vorschriften anzeigen. Eine bedeutende Beteiligung kann bereits ab zehn Prozent der Kapital- oder Stimmrechte vorliegen. Auch unterhalb dieser Schwelle kann maßgeblicher Einfluss relevant sein. Das Inhaberkontrollverfahren dient dazu, die Eignung des potenziellen Erwerbers und die Folgen des Beteiligungserwerbs für die Bank zu beurteilen.
Dabei sind insbesondere folgende Fragen relevant:
Zuverlässigkeit der Erwerber: Gibt es Tatsachen, die Zweifel an der persönlichen oder geschäftlichen Zuverlässigkeit begründen?
Wirtschaftliche Verhältnisse: Verfügt der Erwerber über die erforderliche finanzielle Solidität?
Herkunft der Mittel: Sind die finanziellen Hintergründe des Beteiligungserwerbs hinreichend nachvollziehbar?
Einfluss auf die Bank: Welche Auswirkungen könnte die Beteiligung auf die ordnungsgemäße Geschäftsorganisation des Instituts haben?
Geldwäscheprävention: Bestehen Anhaltspunkte für Geldwäsche, Terrorismusfinanzierung oder ein erhöhtes Risiko entsprechender Aktivitäten?
Die Aufsicht kann unter den gesetzlichen Voraussetzungen einen Erwerb untersagen oder nachträglich Maßnahmen ergreifen. Damit soll verhindert werden, dass ungeeignete oder intransparente Erwerber die Kontrolle über ein reguliertes Finanzinstitut erlangen.
Der Fall TEN31: Wenn die Eigentümerkontrolle praktisch wird
Die Bedeutung dieser Instrumente zeigt sich an den im Oktober 2026 veröffentlichten Recherchen über die TEN31 Bank aus Ottobrunn bei München. Nach internen BaFin-Unterlagen, die Report Mainz und SPIEGEL ausgewertet haben, sollen Personen und Unternehmen im Auftrag der iranischen Bank Shahr versucht haben, eine Mehrheitsbeteiligung an der deutschen Spezialbank zu erwerben. Die Aufsicht verhinderte den ersten Übernahmeversuch.
Besonders relevant für die Frage der Eigentümertransparenz ist der berichtete zweite Erwerbsversuch über eine Gesellschaft aus dem Schweizer Kanton Zug. Nach den Recherchen existieren personelle Verbindungen zwischen dem ersten und dem zweiten Vorhaben. Unter anderem soll ein geldwäscherechtlicher Fragebogen einen Mitarbeiter eines bereits zuvor aufgetretenen Geschäftsmannes als wirtschaftlich Begünstigten der Schweizer Gesellschaft ausweisen.
Die Beteiligten bestreiten beziehungsweise kommentieren wesentliche Teile der berichteten Verbindungen nicht. Ob der zweite Versuch tatsächlich im Auftrag derselben iranischen Institutionen erfolgte, ist nach öffentlich zugänglichen Informationen nicht abschließend nachgewiesen. Der Fall zeigt jedoch, weshalb Aufsichtsbehörden nicht allein auf die Namen unmittelbarer Aktionäre abstellen dürfen. Eine ausführliche Darstellung der Bank und des Übernahmeversuchs bietet die Berichterstattung von Business-Leaders zum Fall TEN31. Weiterlesen – TEN31 Bank aus Bayern: Mysteriöser Übernahmeversuch durch iranisches Finanznetzwerk
Warum Sanktionslisten nicht ausreichen
Internationale Sanktionslisten gehören zu den wichtigsten Instrumenten zur Verhinderung verbotener Finanzgeschäfte. Zu unterscheiden sind insbesondere:
EU-Sanktionen: Sie gelten im Rahmen der jeweiligen Rechtsakte verbindlich in der Europäischen Union und können Vermögenssperren, Finanzierungsverbote und weitere Beschränkungen umfassen.
US-Sanktionen: Das amerikanische Office of Foreign Assets Control (OFAC) verwaltet umfangreiche Sanktionsprogramme. Diese können insbesondere für Geschäfte mit US-Bezug, US-Personen oder US-Finanzinfrastruktur relevant werden.
UN-Sanktionen: Sie beruhen auf Entscheidungen des Sicherheitsrats der Vereinten Nationen und werden durch entsprechende Rechtsakte beziehungsweise nationale Maßnahmen umgesetzt.
Ein wesentlicher Punkt wird in der öffentlichen Diskussion häufig übersehen: Nicht jede Gesellschaft, die einer sanktionierten Organisation wirtschaftlich zugeordnet werden kann, erscheint zwangsläufig unter ihrem eigenen Namen auf einer Sanktionsliste. Deshalb müssen Unternehmen unter anderem prüfen, ob eine nicht gelistete Gesellschaft im Eigentum oder unter der Kontrolle einer sanktionierten Person steht. Eine reine Namenssuche kann solche Verhältnisse übersehen.
Umgekehrt ist eine Verbindung zu einer Person oder einem Land, das Gegenstand internationaler Sanktionen ist, nicht automatisch ein Beweis für ein verbotenes Geschäft. Maßgeblich sind die jeweils anwendbaren Vorschriften und die tatsächlichen Umstände.
Warum der Iran besonders im Fokus steht
Der Iran gehört seit Jahren zu den Staaten, deren Finanzsystem international besonders intensiv auf Risiken von Geldwäsche, Terrorismusfinanzierung und Proliferationsfinanzierung untersucht wird. Die Financial Action Task Force (FATF) führt den Iran weiterhin als Hochrisikostaat, für den ihre Mitglieder wirksame Gegenmaßnahmen anwenden sollen.
In ihrer Erklärung vom 19. Juni 2026 verweist die FATF unter anderem auf fortbestehende Defizite bei der Bekämpfung der Terrorismusfinanzierung, bei Sorgfaltspflichten gegenüber Kunden und bei der Transparenz internationaler Geldtransfers. Hinzu kommen internationale Sanktionen gegen zahlreiche iranische Institutionen, Personen und Unternehmen. Die zentrale Herausforderung besteht darin, rechtmäßige wirtschaftliche Aktivitäten von verbotenen oder verschleierten Finanzgeschäften zuverlässig zu unterscheiden.
Die FATF betont ausdrücklich, dass humanitäre Zahlungen, Lieferungen von Lebensmitteln und medizinischer Versorgung sowie andere zulässige Transaktionen bei der Anwendung von Gegenmaßnahmen angemessen berücksichtigt werden müssen.
Die neuen europäischen Geldwäschevorschriften
Die Europäische Union arbeitet seit mehreren Jahren daran, die Bekämpfung von Geldwäsche und Terrorismusfinanzierung stärker zu vereinheitlichen. Eine wichtige Grundlage ist die Verordnung (EU) 2024/1624, die ab dem 10. Juli 2027 im Wesentlichen Anwendung findet. Sie enthält unmittelbar geltende europäische Regelungen zur Prävention von Geldwäsche und Terrorismusfinanzierung. Für die Transparenz wirtschaftlicher Eigentumsverhältnisse ist insbesondere relevant, dass neben direkten und indirekten Beteiligungen auch anderweitige Formen der Kontrolle ausdrücklich berücksichtigt werden.
Artikel 51 sieht vor, Eigentumsverhältnisse und andere Kontrollmöglichkeiten parallel zu untersuchen. Artikel 52 legt für die Bestimmung wirtschaftlichen Eigentums anhand von Beteiligungen grundsätzlich eine Schwelle von mindestens 25 Prozent zugrunde. Unter bestimmten gesetzlichen Voraussetzungen können künftig für ausgewählte Risikobereiche niedrigere Schwellenwerte vorgesehen werden. Damit rückt die tatsächliche Kontrolle noch stärker in den Mittelpunkt der regulatorischen Prüfung.
Die Rolle der europäischen Geldwäschebehörde AMLA
Die neue Anti-Money Laundering Authority (AMLA) soll die Zusammenarbeit europäischer Aufsichtsbehörden stärken und die Anwendung gemeinsamer Standards fördern. Ab 2028 ist eine direkte Beaufsichtigung ausgewählter besonders risikorelevanter grenzüberschreitender Finanzunternehmen vorgesehen. Die nationalen Aufsichtsbehörden und zentralen Meldestellen bleiben dabei wichtige Bestandteile des europäischen Systems. Die AMLA ist somit keine vollständige Ablösung der nationalen Banken- und Geldwäscheaufsicht, sondern eine zusätzliche europäische Aufsichtsebene.
Was eine umfassende Unternehmensprüfung leisten kann
Der Fall TEN31 verdeutlicht, weshalb die Beurteilung der Seriosität und Zuverlässigkeit von Unternehmen eine systematische Analyse mehrerer Informationsbereiche erfordert. Eine aussagefähige Unternehmensprüfung kann beispielsweise folgende Aspekte miteinander verbinden:
Register- und Beteiligungsdaten: Welche Gesellschaften und Personen sind offiziell eingetragen? Welche Veränderungen haben stattgefunden?
Geschäftsführung und Kontrollorgane: Wer trifft operative Entscheidungen? Welche weiteren geschäftlichen Funktionen nehmen diese Personen wahr?
Wirtschaftliche Verhältnisse: Welche Informationen ergeben sich aus Jahresabschlüssen, Kapitalmaßnahmen und dokumentierten Finanzierungsstrukturen?
Internationale Verflechtungen: Bestehen nachvollziehbare wirtschaftliche Beziehungen zu Unternehmen in anderen Staaten?
Regulatorische Informationen: Sind öffentlich dokumentierte aufsichtsrechtliche Maßnahmen oder sonstige rechtlich relevante Vorgänge bekannt?
Reputations- und Medieninformationen: Welche belastbaren Erkenntnisse ergeben sich aus unabhängigen Berichten und dokumentierten öffentlichen Quellen?
Für SCOREDEX liegt hier ein wesentlicher Ansatz der strukturierten Unternehmensanalyse. Eine Seriositätsprüfung kann öffentlich verfügbare Informationen aus verschiedenen Quellen zusammenführen, Auffälligkeiten identifizieren und Sachverhalte nachvollziehbar einordnen. Sie ersetzt jedoch weder die gesetzlichen Prüfpflichten der Banken noch behördliche Ermittlungen. Insbesondere nicht öffentliche Treuhandabreden, vertrauliche Kontobewegungen oder verdeckte Kontrollverhältnisse lassen sich durch eine externe Unternehmensanalyse nicht in jedem Fall feststellen. Entscheidend ist deshalb die saubere Trennung zwischen bestätigten Tatsachen, plausiblen Risikohinweisen und ungeklärten Sachverhalten.
Transparenz ist eine dauerhafte Aufgabe
Eigentumsstrukturen können sich ändern. Neue Gesellschaften entstehen, Beteiligungen werden übertragen und Geschäftsführungs- oder Kontrollfunktionen neu besetzt. Eine einmalige Prüfung bildet deshalb grundsätzlich nur einen bestimmten Zeitpunkt ab. Gerade bei international tätigen Unternehmen können laufende Veränderungen für die Risikobewertung relevant sein. Ein fortlaufendes Monitoring öffentlich zugänglicher Registerinformationen, relevanter Veröffentlichungen und regulatorischer Entwicklungen kann dazu beitragen, wesentliche Veränderungen frühzeitig zu erkennen. Für Unternehmen, Investoren und Geschäftspartner entsteht dadurch eine bessere Informationsgrundlage.
Auch hier gilt: Ein auffälliger Sachverhalt ist nicht automatisch ein Rechtsverstoß. Er kann jedoch Anlass sein, zusätzliche Informationen einzuholen und eine Geschäftsbeziehung genauer zu bewerten.
Fazit: Entscheidend ist nicht nur, wem eine Bank gehört
Der Fall TEN31 Bank verdeutlicht die Bedeutung einer grundlegenden Unterscheidung: Formales Eigentum und tatsächliche wirtschaftliche Kontrolle sind nicht immer identisch. Nach den Recherchen von Report Mainz und SPIEGEL konnte die BaFin einen ersten Übernahmeversuch eines mit der iranischen Bank Shahr verbundenen Netzwerks verhindern. Hinweise auf weitere Beteiligungsaktivitäten zeigen zugleich, wie anspruchsvoll die Aufklärung internationaler Unternehmensverbindungen sein kann. Europäische Geldwäscheregeln, nationale Inhaberkontrollverfahren und internationale Sanktionsprüfungen bilden wichtige Schutzmechanismen.
Ihre Wirksamkeit hängt jedoch wesentlich davon ab, ob die tatsächlichen Eigentums-, Finanzierungs- und Kontrollverhältnisse hinreichend erkannt werden. Für die Unternehmensprüfung ergibt sich daraus eine über den Bankenmarkt hinausgehende Erkenntnis: Vertrauen entsteht nicht allein durch formale Registereinträge, sondern durch nachvollziehbare Informationen, transparente Strukturen und eine sachgerechte Bewertung wirtschaftlicher Zusammenhänge.
Damit werden im Zusammenhang mit Ermittlungen oder journalistischen Recherchen Unternehmens- und Finanzstrukturen bezeichnet, die mutmaßlich eingesetzt werden, um wirtschaftliche Aktivitäten iranischer staatlicher oder sanktionierter Akteure zu verschleiern. Nicht jede international tätige iranische Gesellschaft gehört zu einem solchen Netzwerk.
Das ist grundsätzlich eine natürliche Person, die letztlich Eigentümerin eines Unternehmens ist, es kontrolliert oder unter bestimmten Voraussetzungen eine Transaktion veranlasst.
Darunter versteht man die aufsichtsrechtliche Prüfung bedeutender Beteiligungserwerbe an Kreditinstituten. Dabei werden insbesondere die Zuverlässigkeit, wirtschaftlichen Verhältnisse und mögliche Risiken des Erwerbers beurteilt.
Ja. Deshalb können Eigentums- und Kontrollverhältnisse auch dann rechtlich relevant sein, wenn ein Unternehmen selbst nicht namentlich gelistet ist.
Nein. Internationale Beteiligungsstrukturen sind im Wirtschaftsleben üblich. Entscheidend sind ihre tatsächliche Funktion, Transparenz und die Einhaltung gesetzlicher Vorgaben.
Nein. Eine externe Prüfung ist durch die Verfügbarkeit und Verlässlichkeit von Informationen begrenzt. Sie kann Risiken und Auffälligkeiten erkennen, ersetzt aber keine behördlichen Ermittlungsbefugnisse.
Quellen und weiterführende Informationen
ARD / Report Mainz: Eine deutsche Bank im Visier Teherans, 21.10.2026.
ARD / Report Mainz: Die Spur der Mullahs in Deutschland, 17.03.2026.
Bundesministerium der Justiz: § 3 Geldwäschegesetz – Wirtschaftlich Berechtigter.
Bundesministerium der Justiz: § 2c Kreditwesengesetz – Inhaber bedeutender Beteiligungen.
Europäische Union: Verordnung (EU) 2024/1624 zur Geldwäscheprävention.
FATF: High-Risk Jurisdictions Subject to a Call for Action, 19.06.2026.
Europäische Kommission: Neue EU-Geldwäschebehörde AMLA – Fragen und Antworten.
Quellenstand: 21. Oktober 2026.
Rechtlicher Hinweis:
Dieser Beitrag dient der allgemeinen Information über Unternehmensstrukturen, Bankenaufsicht und Geldwäscheprävention. Er enthält keine strafrechtliche Bewertung einzelner Personen oder Unternehmen. Medienrecherchen und Verdachtsmomente werden von rechtskräftig festgestellten Verstößen unterschieden. SCOREDEX nimmt mit diesem Beitrag keine eigene aufsichtsrechtliche oder strafrechtliche Feststellung vor.