Wer Geld anlegen, Vermögen aufbauen oder für das Alter vorsorgen möchte, trifft schnell auf Begriffe wie ETF, Investmentfonds, Fondspolice oder Vermögensverwaltung. Sie werden häufig nebeneinandergestellt, obwohl sie etwas völlig Unterschiedliches beschreiben. Ein ETF ist beispielsweise selbst ein Investmentfonds. Eine Versicherung kann wiederum Fonds oder ETFs enthalten. Und eine Vermögensverwaltung ist überhaupt kein Anlageprodukt, sondern eine Dienstleistung.
„Nicht das einzelne Produkt entscheidet, sondern das Zusammenspiel.“
So beschreibt May-Finanz den eigenen Beratungsansatz. Der Satz bringt einen wesentlichen Punkt auf den Punkt: Erst das Ziel, dann die Strategie – und danach das Produkt.
Gerade deshalb lohnt sich der Vergleich. Denn nicht allein die Frage, in was investiert wird, ist entscheidend. Ebenso wichtig ist, in welchem rechtlichen Rahmen das geschieht, wer Anlageentscheidungen trifft, welche Kosten entstehen und wie flexibel Anleger später auf Veränderungen reagieren können.
Die sechs wichtigsten Unterschiede
- ETF: Fonds, häufig indexorientiert
Fonds: aktiv oder passiv
Versicherung: Vorsorge im Vertragsmantel
Vermögensverwaltung: Entscheidungen werden delegiert
Kostenstrukturen unterscheiden sich erheblich
Ziel bestimmt die passende Struktur
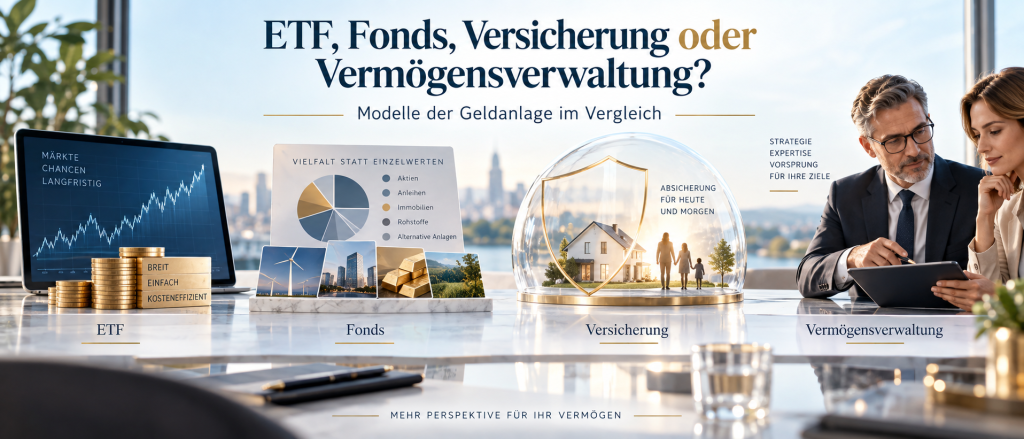
Zunächst die wichtigste Klarstellung: Ein ETF ist ein Fonds
Im alltäglichen Sprachgebrauch heißt es häufig „ETF oder Fonds“. Fachlich ist diese Gegenüberstellung nicht ganz richtig. ETF steht für „Exchange Traded Fund“, also einen börsengehandelten Investmentfonds.
Viele bekannte ETFs bilden einen Index wie den DAX, den MSCI World oder den S&P 500 nach. Das Portfolio folgt dabei weitgehend festgelegten Regeln. Daneben gibt es inzwischen allerdings auch aktiv gemanagte ETFs. ETF bedeutet deshalb zunächst vor allem, dass Fondsanteile börsengehandelt werden können – nicht automatisch, dass jeder ETF rein passiv arbeitet. Die Deutsche Börse weist ausdrücklich auf die wachsende Zahl aktiver ETF-Konzepte hin.
Kurz erklärt: Was ist ein Index?
Ein Index bildet die Entwicklung einer bestimmten Gruppe von Wertpapieren ab. Der DAX umfasst beispielsweise große deutsche Aktiengesellschaften. Internationale Indizes können Hunderte oder sogar Tausende Unternehmen enthalten. Ein Indexfonds versucht, die Entwicklung eines solchen Index möglichst genau nachzubilden.
Klassische Investmentfonds: Ein Management trifft Entscheidungen
Bei einem klassischen aktiv gemanagten Investmentfonds entscheidet ein Fondsmanagement, welche Wertpapiere gekauft, verkauft oder höher beziehungsweise niedriger gewichtet werden. Ziel kann beispielsweise sein, einen Vergleichsindex zu übertreffen, Risiken zu reduzieren oder bestimmte Branchen und Regionen gezielt auszuwählen.
Diese aktive Steuerung verursacht Aufwand und damit Kosten. Neben möglichen Ausgabeaufschlägen können Verwaltungs-, Management- oder erfolgsabhängige Vergütungen anfallen. Welche Kosten tatsächlich entstehen, hängt vom jeweiligen Fonds ab.
Bei ETFs ist die laufende Kostenbelastung häufig niedriger, insbesondere bei klassischen Index-ETFs. Das bedeutet allerdings nicht, dass ein ETF automatisch die bessere Anlage ist. Auch ETFs unterscheiden sich erheblich hinsichtlich Index, Anlageklasse, Streuung, Währung, Replikationsmethode und Risiko.
| Modell | Was ist es? | Wer entscheidet über Anlagen? | Typischer Einsatz |
|---|---|---|---|
| ETF | Investmentfonds | Indexregeln oder Management | Vermögensaufbau, Sparplan |
| Aktiver Fonds | Investmentfonds | Fondsmanagement | Vermögensaufbau, Spezialstrategien |
| Versicherung | Vertraglicher Vorsorgerahmen | Je nach Vertragsgestaltung | Altersvorsorge, Absicherung |
| Vermögensverwaltung | Finanzdienstleistung | Vermögensverwalter im Mandat | Individuelle Vermögenssteuerung |
Versicherung: Nicht nur die Geldanlage zählt
Noch deutlicher wird der Unterschied bei einer Versicherung. Wer beispielsweise eine fondsgebundene Rentenversicherung abschließt, erwirbt nicht einfach einen Fonds. Es entsteht ein Versicherungsvertrag, innerhalb dessen Kapital in Investmentfonds oder teilweise auch ETFs investiert werden kann.
Damit kommen weitere Aspekte hinzu: Vertragslaufzeit, Kosten des Versicherungsmantels, mögliche Garantien, steuerliche Behandlung, Möglichkeiten für Zuzahlungen oder Entnahmen sowie die spätere Form der Auszahlung.
Bei einer privaten Rentenversicherung kann beispielsweise eine lebenslange Rentenzahlung vorgesehen sein. Bei einem normalen ETF-Depot gibt es diese versicherungsvertragliche Leistung nicht. Dafür bleibt ein Depot grundsätzlich unmittelbarer und häufig flexibler.
Die Verbraucherzentralen weisen bei privaten und fondsgebundenen Rentenversicherungen insbesondere auf Abschluss-, Vertriebs- und laufende Kosten hin. Das ist die Position des Verbraucherschutzes; ob ein konkreter Vertrag wirtschaftlich sinnvoll ist, lässt sich daraus allein nicht ableiten und muss anhand seiner tatsächlichen Konditionen und des individuellen Vorsorgeziels geprüft werden.
Kurz erklärt: Was bedeutet Versicherungsmantel?
Der Begriff beschreibt die rechtliche Vertragsstruktur. Die eigentliche Kapitalanlage – beispielsweise Fonds oder ETFs – befindet sich innerhalb eines Versicherungsvertrags. Dadurch gelten andere Regeln für Kosten, Auszahlung, Begünstigte und teilweise auch Besteuerung als bei einem normalen Wertpapierdepot.
Vermögensverwaltung: Hier geht es nicht um ein Produkt
Am stärksten unterscheidet sich die Vermögensverwaltung von den anderen drei Begriffen. Denn eine Vermögensverwaltung ist kein Fonds und kein Finanzprodukt.
Das Wertpapierinstitutsgesetz definiert die Finanzportfolioverwaltung als Verwaltung von in Finanzinstrumenten angelegtem Vermögen für andere mit Entscheidungsspielraum. Genau dieser letzte Punkt ist entscheidend: Innerhalb der vereinbarten Anlagestrategie kann der Vermögensverwalter Anlageentscheidungen treffen, ohne für jede einzelne Transaktion erneut die Zustimmung des Kunden einzuholen.
Das unterscheidet die Vermögensverwaltung von einer klassischen Anlageberatung. Dort erhält der Kunde eine Empfehlung und trifft letztlich selbst die Entscheidung.
Kurz erklärt: Beratung oder Vermögensverwaltung?
Bei einer Anlageberatung wird eine konkrete Empfehlung ausgesprochen. Der Kunde entscheidet.
Bei einer Finanzportfolioverwaltung vereinbaren Kunde und Vermögensverwalter einen Rahmen. Innerhalb dieses Mandats trifft der Vermögensverwalter anschließend selbst Anlageentscheidungen.
Matthias May Finanz: Erst Strategie, dann Produkt
Wie sich diese verschiedenen Ebenen in der Praxis verbinden lassen, zeigt das Beispiel von Matthias May Finanz. Das Unternehmen begleitet nach eigenen Angaben seit 2006 private Anleger und Unternehmer in den Bereichen Geldanlage, Altersvorsorge und Finanzberatung. May-Finanz bezeichnet seinen Ansatz als gesellschafts- und produktunabhängig und stellt bei der Geldanlage unter anderem ETF-Strategien in den Mittelpunkt.
Interessant ist dabei weniger ein einzelnes Produkt als die Bandbreite der Themen. Nach den veröffentlichten Angaben verfügt May-Finanz unter anderem über Erlaubnisse als Finanzanlagenvermittler nach § 34f GewO und als Versicherungsmakler nach § 34d GewO. Damit lassen sich beispielsweise offene Investmentfonds und ETFs auf der einen sowie Versicherungslösungen auf der anderen Seite innerhalb einer übergeordneten Finanzplanung betrachten.
Auf der eigenen Website wird für die Altersvorsorge deshalb ein bemerkenswert einfacher Grundsatz formuliert: „Produkte kommen zuletzt.“ Zunächst sollen Bestandsaufnahme, Vorsorgeziel, mögliche Versorgungslücke und das Konzept geklärt werden. Erst anschließend folgt die Auswahl einer konkreten Lösung.
Genau an diesem Punkt zeigt sich, warum die pauschale Frage „ETF oder Versicherung?“ häufig zu kurz greift. Ein ETF kann hervorragend für einen langfristigen Vermögensaufbau geeignet sein und trotzdem nicht dieselbe Funktion erfüllen wie eine Versicherung, wenn beispielsweise eine lebenslange Rentenzahlung oder eine bestimmte Absicherung Teil des Ziels sein soll.
SCOREDEX hat den Ansatz von Matthias May Finanz bereits ausführlicher im Beitrag zur [ETF-Vermögenssteuerung von Matthias May Finanz] dargestellt. Das dort beschriebene Konzept stellt Strategie, Risikosteuerung und langfristige Begleitung vor die Auswahl einzelner Finanzprodukte.
Und wo beginnt die echte Vermögensverwaltung? Das Beispiel VALEXX
Um die Abgrenzung deutlich zu machen, eignet sich VALEXX als zweites Praxisbeispiel. Die Value Experts Vermögensverwaltungs AG ist ein Wertpapierinstitut nach § 15 WpIG und nach eigenen Angaben beziehungsweise ihrem Impressum unter anderem zur Anlageberatung, Anlagevermittlung und Finanzportfolioverwaltung berechtigt. Das Unternehmen unterliegt der Aufsicht der BaFin.
VALEXX beschreibt selbst sehr anschaulich den Unterschied: Bei der Vermögensberatung wird der Anleger in einzelne Entscheidungen einbezogen. Bei der Vermögensverwaltung wird zunächst gemeinsam die grundsätzliche Strategie festgelegt; die einzelnen Schritte werden anschließend innerhalb des vereinbarten Mandats durch den Vermögensverwalter umgesetzt. Die individuelle Vermögensverwaltung wird nach aktuellen Unternehmensangaben ab einem Anlagevermögen von 500.000 Euro angeboten.
Damit wird auch deutlich: Vermögensverwaltung ist nicht die „teurere Version eines ETF“. Ein Vermögensverwalter kann vielmehr selbst ETFs, Fonds, Aktien, Anleihen oder andere zulässige Finanzinstrumente einsetzen. Bezahlt wird zusätzlich für die Dienstleistung, das Vermögen innerhalb der vereinbarten Strategie professionell zu steuern.
Warum die Kosten trotzdem wichtig bleiben
Bei allen vier Modellen lohnt ein genauer Blick auf die Kosten. Denn Kosten wirken sich unmittelbar auf die langfristige Nettorendite aus.
Bei ETFs können beispielsweise laufende Fondskosten und Handelskosten entstehen. Bei aktiv gemanagten Fonds kommen häufig höhere Managementkosten und möglicherweise Ausgabeaufschläge hinzu. Bei Versicherungen können Abschluss-, Vertriebs-, Verwaltungs- und Fondskosten zusammentreffen. Bei einer Vermögensverwaltung fällt regelmäßig zusätzlich eine Vergütung für die Verwaltungsleistung an.
Entscheidend ist deshalb nicht allein, welches Modell auf den ersten Blick günstig erscheint. Aussagekräftiger ist die Frage: Welche Leistung bekomme ich für welche Gesamtkosten – und benötige ich diese Leistung überhaupt?
Ein Anleger, der selbstständig ein weltweit diversifiziertes ETF-Portfolio verwalten möchte, benötigt möglicherweise keine umfassende Vermögensverwaltung. Wer hingegen ein größeres Vermögen mit unterschiedlichen Anlageklassen, steuerlichen Fragestellungen, Entnahmeplanung oder komplexen familiären Strukturen steuern lassen möchte, verfolgt eine völlig andere Ausgangslage.
Nicht Produkt gegen Produkt – sondern Aufgabe gegen Lösung
ETF, Fonds, Versicherung und Vermögensverwaltung sollten deshalb nicht wie vier konkurrierende Produkte betrachtet werden.
Ein ETF kann Bestandteil eines Depots sein. Ein ETF kann ebenso innerhalb einer fondsgebundenen Versicherung eingesetzt werden. ETFs und Investmentfonds können wiederum Bestandteil einer professionellen Vermögensverwaltung sein.
Damit verschiebt sich die entscheidende Frage.
Nicht: Welches dieser vier Modelle ist grundsätzlich das beste?
Sondern: Welche Aufgabe soll gelöst werden?
Geht es um flexiblen Vermögensaufbau? Um eine langfristige Altersvorsorge? Um eine lebenslange Rentenzahlung? Um Absicherung? Um die professionelle Steuerung eines größeren Vermögens? Oder um mehrere dieser Ziele gleichzeitig?
Erst wenn diese Fragen beantwortet sind, lässt sich sinnvoll über Produkte sprechen.
Ein ETF ist eine Form des Investmentfonds. Viele ETFs bilden einen Index passiv nach und werden an der Börse gehandelt. Mittlerweile existieren allerdings auch aktiv gemanagte ETFs. Die Gegenüberstellung „ETF oder Fonds“ ist deshalb fachlich verkürzt.
Bei klassischen Index-ETFs wird das Portfolio weitgehend nach festgelegten Indexregeln zusammengesetzt. Bei einem aktiv gemanagten Fonds trifft ein Fondsmanagement konkrete Anlageentscheidungen. Dadurch unterscheiden sich insbesondere Strategie und Kostenstruktur.
Ja. Fondsgebundene Renten- oder Lebensversicherungen können je nach Vertrag Investmentfonds und teilweise ETFs als Kapitalanlage einsetzen. Der Anleger hält dann jedoch keinen bloßen ETF-Sparplan, sondern einen Versicherungsvertrag mit einer darin eingebetteten Kapitalanlage.
Bei einer Beratung erhält der Kunde Empfehlungen und trifft die Anlageentscheidung grundsätzlich selbst. Bei einer Finanzportfolioverwaltung besitzt der Vermögensverwalter innerhalb des vereinbarten Mandats einen Entscheidungsspielraum.
Das hängt vom Anbieter ab. Mindestanlagebeträge unterscheiden sich erheblich. VALEXX nennt beispielsweise aktuell einen Mindestbetrag von 500.000 Euro für die eigene Vermögensverwaltung.
Das lässt sich pauschal nicht beantworten. Anlageziel, Anlagehorizont, Risikobereitschaft, gewünschte Flexibilität, Vorsorgebedarf, vorhandenes Vermögen, Kosten und steuerliche Situation können zu unterschiedlichen Lösungen führen. Auch eine Kombination verschiedener Bausteine ist möglich.
Quellen und weiterführende Informationen
May-Finanz: Angaben zu Geldanlage, ETF-Strategien, Altersvorsorge, Finanzberatung und gewerberechtlichen Erlaubnissen; abgerufen am 24. September 2026.
VALEXX AG: Impressum und Leistungsbeschreibung zur Anlageberatung und Finanzportfolioverwaltung; abgerufen am 24. September 2026.
Bundesministerium der Justiz / Gesetze im Internet: § 2 Wertpapierinstitutsgesetz, Definition der Finanzportfolioverwaltung; abgerufen am 24. September 2026.
Deutsche Börse: Informationen zu Investmentfonds sowie aktiven und passiven ETFs; abgerufen am 24. September 2026.
Verbraucherzentrale: Informationen zu Kosten von Investmentfonds und fondsgebundenen beziehungsweise privaten Rentenversicherungen; abgerufen am 24. September 2026.
Redaktioneller Hinweis
Die genannten Unternehmen dienen als Praxisbeispiele, um unterschiedliche Formen von Finanzberatung und Vermögensverwaltung verständlich voneinander abzugrenzen. Die Darstellung einzelner Unternehmen, Produkte oder Geschäftsmodelle stellt keine Empfehlung für oder gegen einen Anbieter, ein Finanzprodukt oder eine Anlagestrategie dar.
Rechtlicher Hinweis
Dieser Beitrag dient ausschließlich der allgemeinen journalistischen Information. Er stellt keine Anlage-, Versicherungs-, Rechts- oder Steuerberatung und keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten oder Versicherungsprodukten dar. Geldanlagen sind mit Risiken verbunden; Wertverluste bis hin zum Verlust des eingesetzten Kapitals können je nach Produkt nicht ausgeschlossen werden. Kosten, steuerliche Behandlung, Risiken und Leistungen unterscheiden sich je nach Anbieter und Vertragsgestaltung. Vor einer Entscheidung sollten die persönlichen wirtschaftlichen Verhältnisse, Anlageziele und vollständigen Vertrags- und Produktunterlagen berücksichtigt werden.