GwG Aufbewahrungsfristen: Was Unternehmen wissen müssen
Fünf Jahre Frist nach Geldwäschegesetz – was das für Ihre Unterlagen bedeutet
- Wie lange gelten die GwG Aufbewahrungsfristen für Unternehmen?
- Welche Unterlagen fallen unter die Aufbewahrungspflicht nach GwG?
- Wann beginnt die Aufbewahrungsfrist nach dem Geldwäschegesetz?
- Welche Unterlagen dürfen am 01.01.2026 vernichtet werden?
- Wie unterscheidet sich das GwG von steuerrechtlichen Fristen?
- Nach dem Geldwäschegesetz beträgt die Aufbewahrungsfrist für GwG-relevante Unterlagen fünf Jahre. Dazu zählen Ausweiskopien, Verträge und Aufzeichnungen zu Transaktionen und Geschäftsbeziehungen.
- Die Frist beginnt mit dem Schluss des Kalenderjahres, in dem die Geschäftsbeziehung endet oder die Transaktion durchgeführt wurde. Erst danach läuft die Fünfjahresfrist.
- Nach Ablauf der Aufbewahrungspflicht müssen die Daten umgehend vernichtet werden, sofern keine steuer- oder handelsrechtlichen Pflichten eine längere Speicherung verlangen; GwG-Unterlagen sind jedoch spätestens nach zehn Jahren zu vernichten (§ 8 Abs. 4 Satz 2 GwG).
- Steuer- und handelsrechtliche Fristen können deutlich länger sein: Bücher und Jahresabschlüsse sind teils bis zu zehn Jahre aufzubewahren, Buchungsbelege acht Jahre – unabhängig vom Geldwäschegesetz.
- Wer die Seriosität und Transparenz eines Geschäftspartners vor der Zusammenarbeit einschätzen möchte, kann mit SCOREDEX eine strukturierte, quellenbasierte Analyse anfordern.
- Was sind GwG Aufbewahrungsfristen?
- Welche Unterlagen fallen unter die Aufbewahrungspflicht?
- Wann beginnt die Aufbewahrungsfrist nach dem Geldwäschegesetz?
- GwG und andere Fristen: Wo liegen die Unterschiede?
- Fristen im Vergleich: GwG, Handelsrecht und Steuerrecht
- Worauf Sie bei der Umsetzung achten sollten
- Unsere Erfahrung mit Transparenz und Unternehmensprüfung
- Mehr Sicherheit bei Geschäftsbeziehungen
- Fazit
Was sind GwG Aufbewahrungsfristen?
Die GwG Aufbewahrungsfristen regeln, wie lange Unternehmen bestimmte Unterlagen nach dem Geldwäschegesetz speichern müssen. Grundsätzlich gilt eine Frist von fünf Jahren. Sie betrifft nicht pauschal alle Firmen, sondern die nach § 2 GwG Verpflichteten, zum Beispiel Kreditinstitute, Finanzdienstleister, Versicherungsunternehmen (soweit sie Lebensversicherungen, Unfallversicherungen mit Prämienrückgewähr oder Kapitalisierungsprodukte anbieten oder Darlehen vergeben), Immobilienmakler, Güterhändler sowie Steuerberater, Wirtschaftsprüfer, Notare und Rechtsanwälte (bei bestimmten Geschäften).
- Fünf Jahre Standardfrist nach dem Geldwäschegesetz
- Betrifft Ausweiskopien, Verträge und Transaktionsaufzeichnungen
- Ziel: Nachvollziehbarkeit bei Geldwäscheverdacht sicherstellen
- Nach fünf Jahren besteht nur dann eine Pflicht zur Vernichtung, wenn kein anderes Gesetz eine längere Aufbewahrung verlangt; unabhängig davon sind GwG-Unterlagen spätestens nach zehn Jahren zu vernichten (§ 8 Abs. 4 GwG).
Welche Unterlagen fallen unter die Aufbewahrungspflicht?
Die Aufbewahrungspflicht nach GwG umfasst alle Dokumente, die im Rahmen der Sorgfaltspflichten entstehen. Dazu gehören Identifikationsnachweise, Vertragsunterlagen und Aufzeichnungen zu einzelnen Transaktionen. Diese Nachweise dienen dazu, Geschäftsbeziehungen später lückenlos belegen zu können.
§ 8 Abs. 1 und 2 GwG nennen insbesondere diese Unterlagen, die im Rahmen der Sorgfaltspflichten zu dokumentieren und aufzubewahren sind.
Identifikationsdaten
Ausweiskopien sowie erhobene Angaben zum Vertragspartner und zum wirtschaftlich Berechtigten.
Vertragsunterlagen
Verträge und sonstige Unterlagen zur Begründung und Durchführung der Geschäftsbeziehung.
Transaktionsdaten
Transaktionsaufzeichnungen, Risikobewertung (Informationen über ihre Durchführung, ihre Ergebnisse und die Angemessenheit der Maßnahmen) sowie Ergebnisse aus Untersuchungen nach § 15 Abs. 6 Nr. 1 GwG und die Erwägungsgründe sowie eine nachvollziehbare Begründung der Bewertung eines Sachverhalts im Hinblick auf die Meldepflicht nach § 43 Abs. 1 GwG (auch wenn keine Meldung abgegeben wird).
Hinweis: Nach § 8 Abs. 2 GwG sind Verpflichtete berechtigt und verpflichtet, von vorgelegten Ausweisdokumenten Kopien anzufertigen oder sie optisch digitalisiert zu erfassen; die elektronische Speicherung regelt § 8 Abs. 3 GwG und ist nur zulässig, wenn die Daten mit den festgestellten Angaben übereinstimmen, während der Aufbewahrungsfrist verfügbar sind und jederzeit in angemessener Frist lesbar gemacht werden können.
Wer Geschäftspartner vorab auf Seriosität einschätzen möchte, findet bei SCOREDEX eine strukturierte Analyse als ergänzende Entscheidungsgrundlage.
Wann beginnt die Aufbewahrungsfrist nach dem Geldwäschegesetz?
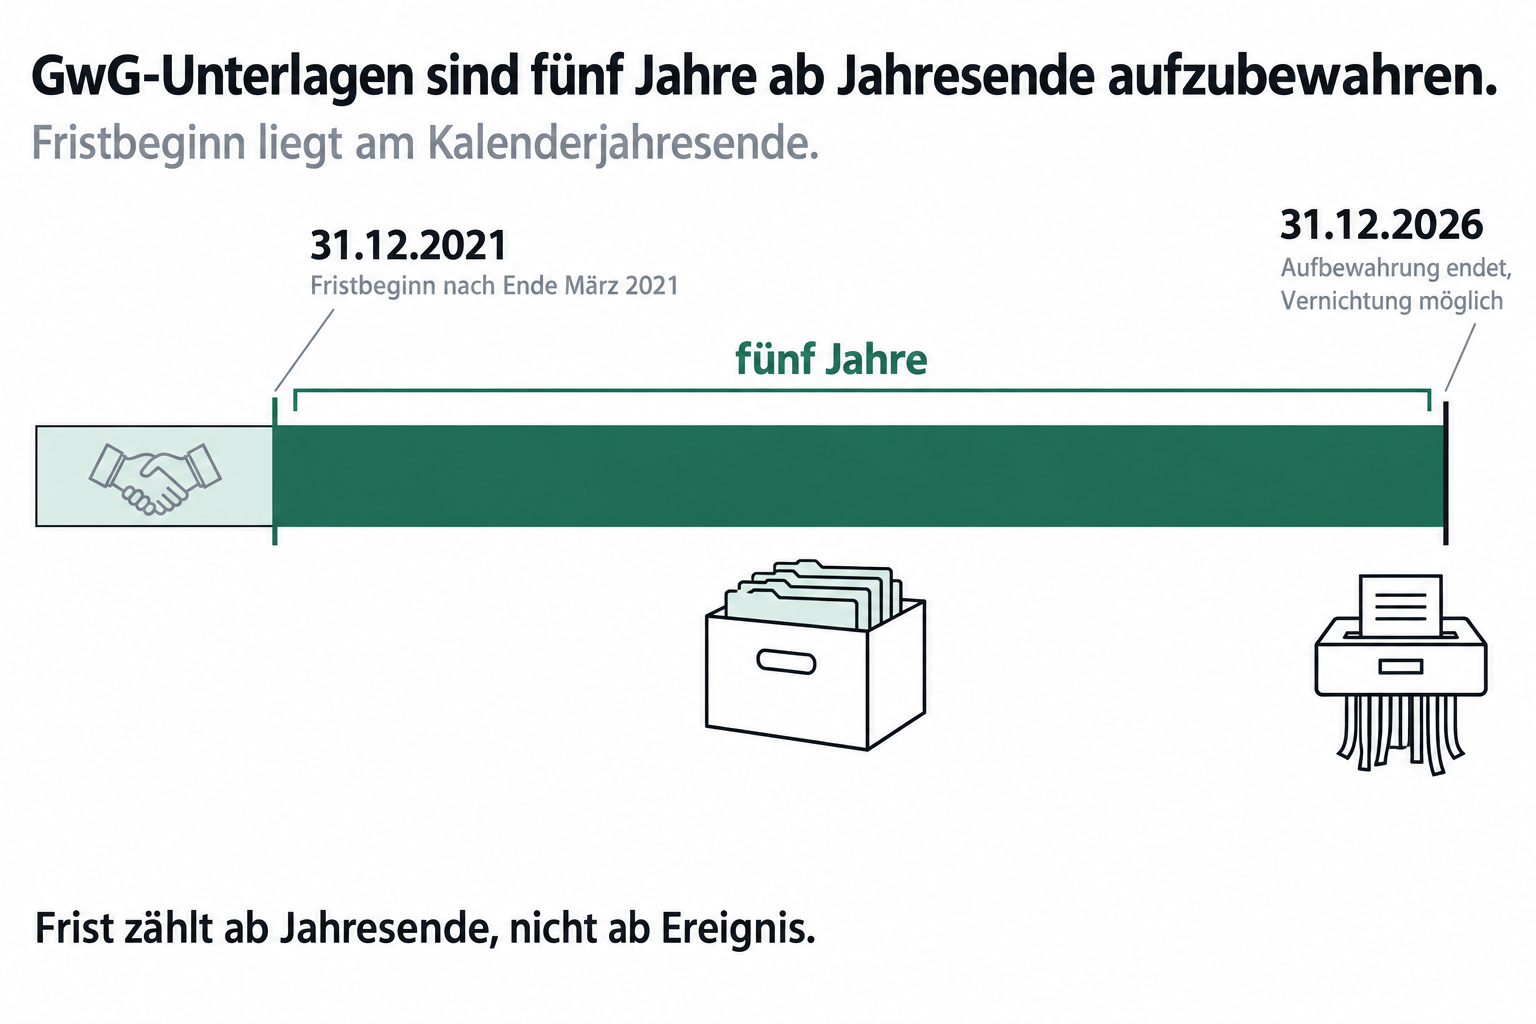
Die Aufbewahrungsfrist nach GwG beginnt nicht am Tag der Transaktion, sondern mit dem Schluss des Kalenderjahres. Endet eine Geschäftsbeziehung oder wird eine Transaktion abgeschlossen, läuft die Fünfjahresfrist ab Jahresende.
Beispiel: Endet eine Geschäftsbeziehung im März 2021, startet die Frist am 31. Dezember 2021. Die Unterlagen müssen dann bis Ende 2026 aufbewahrt werden. Erst danach dürfen sie vernichtet werden.
-
Ereignis feststellen
Geschäftsbeziehung endet oder Transaktion abgeschlossen. -
Jahresende bestimmen
Frist startet zum Schluss des Kalenderjahres. -
Fünf Jahre rechnen
Standardfrist nach dem Geldwäschegesetz läuft ab. -
Vernichtung prüfen
Andere gesetzliche Pflichten vor Löschung berücksichtigen.
GwG und andere Fristen: Wo liegen die Unterschiede?
Viele Unternehmen verwechseln die GwG Aufbewahrungsfristen mit steuer- und handelsrechtlichen Vorgaben. Das Geldwäschegesetz sieht fünf Jahre vor. Andere Regelwerke verlangen jedoch oft längere Speicherung. Maßgeblich ist grundsätzlich die längste einschlägige Frist, GwG-Unterlagen sind jedoch spätestens nach zehn Jahren zu vernichten (§ 8 Abs. 4 Satz 2 GwG).
- GwG: fünf Jahre für Sorgfaltspflicht-Unterlagen
- Handelsrecht (§ 257 HGB): 10 Jahre für Handelsbücher und Jahresabschlüsse; 8 Jahre für Buchungsbelege (seit 01.01.2025; für Kreditinstitute, Wertpapierinstitute und beaufsichtigte Versicherungsunternehmen erst seit 01.01.2026); 6 Jahre für Handels- und Geschäftsbriefe
- Steuerrecht (§ 147 AO): 10 Jahre für Bücher und Jahresabschlüsse; 8 Jahre für Buchungsbelege (seit 01.01.2025; für Kreditinstitute, Wertpapierinstitute und beaufsichtigte Versicherungsunternehmen erst seit 01.01.2026); 6 Jahre für Geschäftsbriefe
- Bei Überschneidung gilt die längere Frist, für GwG-Unterlagen jedoch höchstens zehn Jahre (§ 8 Abs. 4 Satz 2 GwG).
- Vernichtung erst nach Ablauf der Fristen zulässig, bei GwG-Unterlagen jedoch spätestens nach zehn Jahren
Neben rechtlichen Fristen spielt auch die Vertrauenswürdigkeit von Geschäftspartnern eine Rolle. SCOREDEX analysiert Transparenz und Reputation von Unternehmen als Orientierung vor der Zusammenarbeit.
Fristen im Vergleich: GwG, Handelsrecht und Steuerrecht
Die folgende Übersicht zeigt, wie sich die verschiedenen Fristen unterscheiden und wie eine strukturierte Prüfung ergänzend helfen kann.
| Bereich | Frist | Betroffene Unterlagen | Einordnung durch SCOREDEX |
|---|---|---|---|
| Geldwäschegesetz | 5 Jahre | Ausweiskopien, Verträge, Transaktionsdaten | Prüft Seriosität und Transparenz von Partnern |
| Handelsrecht (§ 257 Abs. 4 HGB) | 10 Jahre | Handelsbücher; Inventare; Jahresabschlüsse; Eröffnungsbilanzen | Ergänzt Bonität um Vertrauensbewertung |
| Handelsrecht (§ 257 Abs. 4 HGB) | 8 Jahre (ab 01.01.2025; für Kreditinstitute, Wertpapierinstitute und beaufsichtigte Versicherungsunternehmen ab 01.01.2026; Bürokratieentlastungsgesetz IV) | Buchungsbelege (inkl. Rechnungen) | Ergänzt Bonität um Vertrauensbewertung |
| Handelsrecht (§ 257 Abs. 4 HGB) | 6 Jahre | Empfangene und versandte Handels- und Geschäftsbriefe | Ergänzt Bonität um Vertrauensbewertung |
| Steuerrecht (§ 147 Abs. 3 AO) | 10 Jahre | Bücher; Jahresabschlüsse | Liefert quellenbasierte Analysegrundlagen |
| Steuerrecht (§ 147 Abs. 3 AO) | 8 Jahre (ab 01.01.2025; für Kreditinstitute, Wertpapierinstitute und beaufsichtigte Versicherungsunternehmen ab 01.01.2026; Bürokratieentlastungsgesetz IV) | Buchungsbelege (inkl. Rechnungen) | Liefert quellenbasierte Analysegrundlagen |
| Steuerrecht (§ 147 Abs. 3 AO) | 6 Jahre | Empfangene und versandte Geschäftsbriefe | Liefert quellenbasierte Analysegrundlagen |
Worauf Sie bei der Umsetzung achten sollten
Eine saubere Umsetzung der Aufbewahrungspflicht schützt vor Bußgeldern und schafft Rechtssicherheit. Diese drei Punkte helfen bei der Organisation.
Mit diesen drei Schritten organisieren Sie Ihre Aufbewahrungspflicht nach GwG rechtssicher und nachvollziehbar.
Fristen dokumentieren
Ereignis und Fristbeginn systematisch festhalten.
Daten sichern
Unterlagen zugriffssicher und vollständig aufbewahren.
Vernichtung planen
Löschung nach Ablauf der Fristen, bei GwG-Unterlagen spätestens nach zehn Jahren.
Unsere Erfahrung mit Transparenz und Unternehmensprüfung
Transparenz ist kein Selbstzweck – sie ist die Grundlage für Vertrauen und nachhaltige Geschäftsbeziehungen. So beschreibt Max Maurischat, Geschäftsführer der SCOREDEX GmbH, den Kern der Arbeit. Gerade bei regulatorischen Themen wie Aufbewahrungspflichten zeigt sich, wie eng Compliance und Vertrauen zusammenhängen.
SCOREDEX weiß aus langjähriger Erfahrung, dass Risiken selten isoliert auftreten. In der Praxis sind es häufig viele kleine Signale – unklare Verantwortlichkeiten, verschachtelte Strukturen, fehlende Nachweise –, die zusammengenommen ein aussagekräftiges Bild ergeben. SCOREDEX bewertet daher nicht nur einzelne Datenpunkte, sondern erkennbare Muster.
- 20.000+ geprüfte Marktteilnehmer – belastbares Benchmarkwissen
- 30+ analysierte Datenquellen – breite Informationsbasis pro Prüfung
- Seit 2012 aktiv – über ein Jahrzehnt Analyseerfahrung
Mehr Sicherheit bei Geschäftsbeziehungen
Compliance-Vorgaben erfüllt man leichter, wenn man weiß, mit wem man es zu tun hat. Genau hier setzt SCOREDEX an und liefert eine strukturierte Einschätzung Ihrer Geschäftspartner.
- Bewertung von Transparenz und Reputation, nicht nur von Bonität
- Frühwarnsignale sichtbar, bevor sie in Bilanzen auftauchen
- Unabhängige Analyse ohne wirtschaftliche Beteiligung an geprüften Unternehmen
Fordern Sie bei SCOREDEX eine Analyse an und schaffen Sie eine fundierte Entscheidungsgrundlage.
Fazit: GwG Aufbewahrungsfristen sicher einhalten
Die GwG Aufbewahrungsfristen betragen fünf Jahre und beginnen zum Schluss des Kalenderjahres. Wer parallel steuer- und handelsrechtliche Pflichten beachtet, bleibt rechtssicher. Ergänzend hilft eine Prüfung von Geschäftspartnern durch SCOREDEX, Risiken frühzeitig zu erkennen und Vertrauen fundiert aufzubauen.
Häufig gestellte Fragen
Was hat 8 Jahre Aufbewahrungsfrist?
Acht Jahre betreffen keine Frist des Geldwäschegesetzes, sondern angepasste handels- und steuerrechtliche Vorgaben für bestimmte Belege. Wer Partner zusätzlich einschätzen möchte, kann bei SCOREDEX eine Transparenzanalyse anfordern.
Welche Unterlagen dürfen am 01.01.2026 vernichtet werden?
Vernichtet werden müssen GwG-Unterlagen, deren Fünfjahresfrist Ende 2025 abgelaufen ist, sofern keine anderen gesetzlichen Aufbewahrungspflichten entgegenstehen; unabhängig davon sind GwG-Unterlagen spätestens nach zehn Jahren zu vernichten (§ 8 Abs. 4 Satz 2 GwG). Prüfen Sie vor der Löschung stets alle einschlägigen Fristen sorgfältig.
Welche Aufbewahrungspflichten gelten ab 2026?
Die Aufbewahrungspflicht nach GwG bleibt bei fünf Jahren. Durch das Bürokratieentlastungsgesetz IV wurde die Frist für Buchungsbelege nach § 147 Abs. 3 AO und § 257 Abs. 4 HGB auf 8 Jahre verkürzt – seit 01.01.2025, für Kreditinstitute, Wertpapierinstitute und beaufsichtigte Versicherer seit 01.01.2026. Grundsätzlich ist die längste einschlägige Aufbewahrungsfrist für das jeweilige Dokument maßgeblich; für GwG-Unterlagen gilt dabei eine Höchstgrenze von zehn Jahren (§ 8 Abs. 4 Satz 2 GwG).
Welche Unterlagen müssen länger als 7 Jahre aufbewahrt werden?
Handelsbücher, Jahresabschlüsse und bestimmte Belege sind teils acht, teils bis zu zehn Jahre aufzubewahren. SCOREDEX unterstützt Unternehmen dabei, die Seriosität von Partnern unabhängig von reinen Fristen einzuschätzen.
Wann beginnt die Aufbewahrungsfrist nach dem Geldwäschegesetz?
Die Aufbewahrungsfrist nach dem Geldwäschegesetz beginnt mit dem Schluss des Kalenderjahres, in dem die Geschäftsbeziehung endet oder die Transaktion durchgeführt wurde, und läuft dann fünf Jahre lang.
Was passiert bei Verstößen gegen die GwG Aufbewahrungsfristen?
Verstöße gegen die Aufbewahrungspflicht nach GwG können Bußgelder nach sich ziehen. Eine lückenlose Dokumentation und ein klarer Löschprozess schützen Unternehmen vor Sanktionen und aufsichtsrechtlichen Problemen zuverlässig.
Wie hängen GwG-Fristen mit der Prüfung von Geschäftspartnern zusammen?
Die Fristen sichern die Nachvollziehbarkeit von Geschäftsbeziehungen. Ergänzend liefert SCOREDEX eine strukturierte Analyse von Transparenz und Reputation, damit Sie Partner vor der Zusammenarbeit fundiert einschätzen können.
Wann sind aufbewahrte Aufzeichnungen und Dokumente nach dem GwG spätestens zu vernichten?
Aufzeichnungen und Dokumente nach dem GwG sind fünf Jahre aufzubewahren, soweit keine anderen Gesetze längere Aufbewahrungsfristen vorsehen; zu vernichten sind sie spätestens nach zehn Jahren (§ 8 Abs. 4 GwG), ab 10.07.2027 gilt zudem unmittelbar Art. 77 der EU-Geldwäscheverordnung (EU) 2024/1624 (AMLR).