
Anmelden
Keinen Account? Registrieren

Von der Berichtspflicht nach CSRD bis zur Wesentlichkeitsanalyse – so entsteht ein Bericht, dem Investoren und Geschäftspartner glauben.
Ein Nachhaltigkeitsbericht wird heute seltener von Behörden gelesen als von Investoren, Banken und Einkaufsabteilungen. Genau darin liegt die Verschiebung: Aus dem Pflichtanhang ist eine Belegsammlung für die eigene Seriosität geworden. Wer darin nur Absichten formuliert, produziert Angriffsfläche. Wer Zahlen, Methodik und Schwachstellen offenlegt, gewinnt Verhandlungsposition. Dieser Beitrag führt Sie von der Definition über die Berichtspflicht und die Standards bis zur konkreten Erstellung.
Ein Nachhaltigkeitsbericht ist ein veröffentlichtes Dokument, in dem eine Organisation offenlegt, wie sie ökologisch, sozial und in ihrer Unternehmensführung (ESG) agiert, welche Ziele sie verfolgt und welche Fortschritte sie erreicht hat. Er entwickelte sich aus den Umweltberichten der 1990er Jahre und deckt heute die drei Dimensionen Ökonomie, Ökologie und Soziales ab. Vom Geschäftsbericht unterscheidet er sich durch den Fokus auf nicht-finanzielle Wirkung, von der EMAS-Umwelterklärung durch die deutlich breitere Themenbasis.
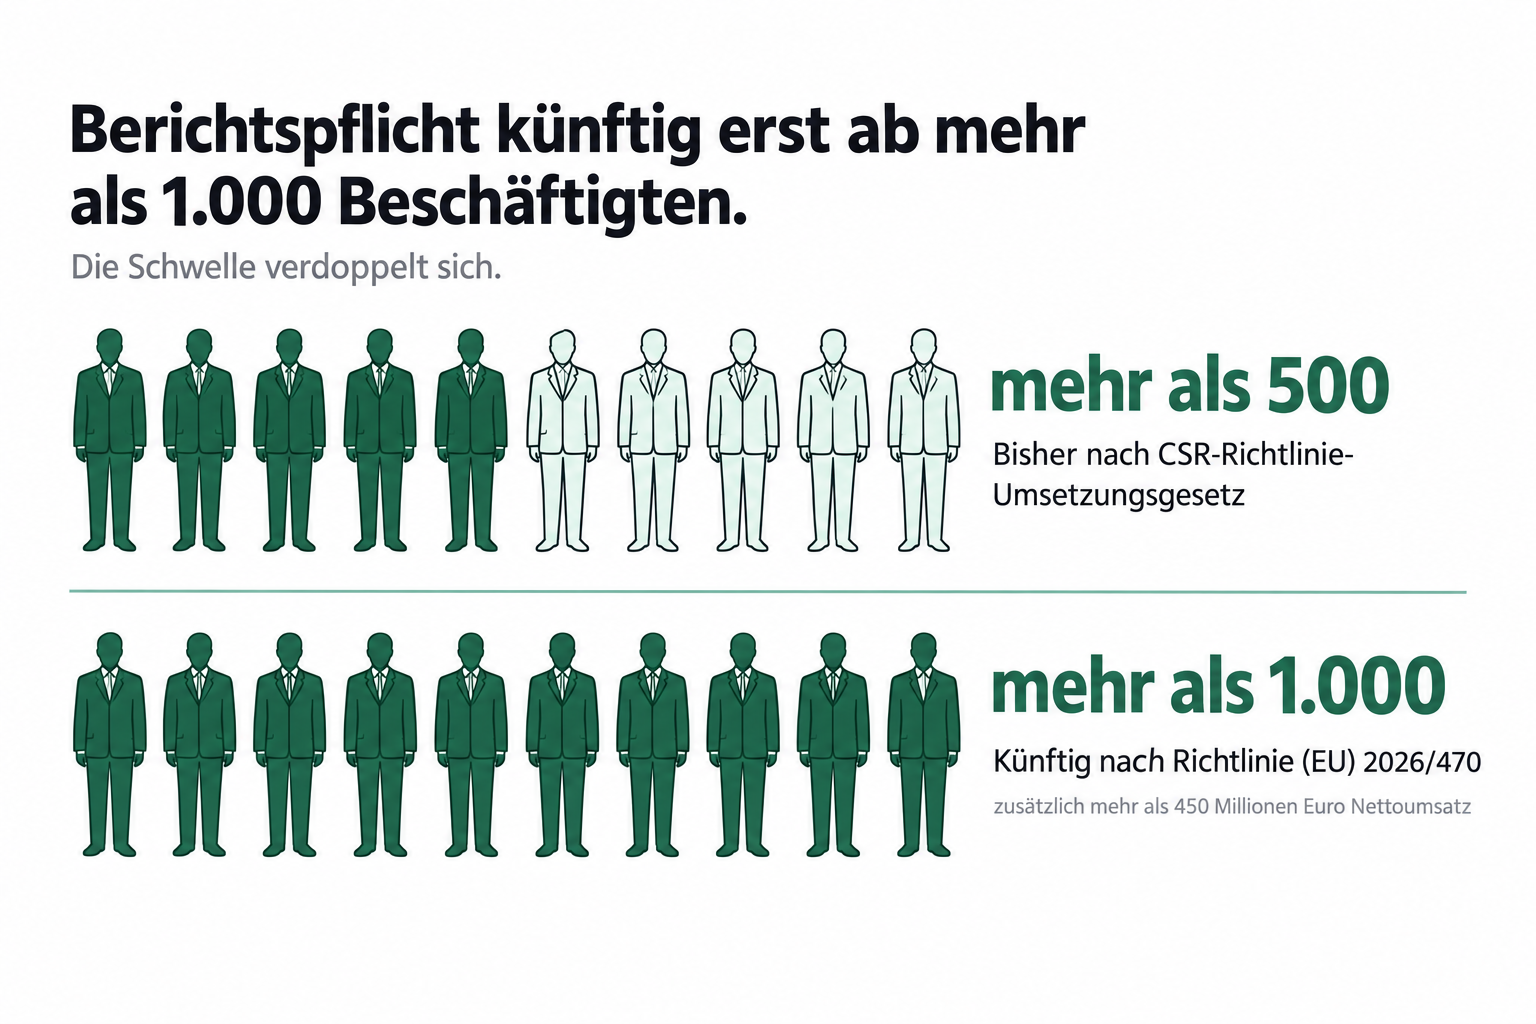
Verpflichtet sind zunächst große kapitalmarktorientierte Unternehmen. In Deutschland gilt bisher das CSR-Richtlinie-Umsetzungsgesetz von 2017 mit der Schwelle von mehr als 500 Beschäftigten. Die CSRD hat diese Regelung in Deutschland noch nicht abgelöst, weil die nationale Umsetzung aussteht; ursprünglich sollte sie den Kreis auf mehrere tausend Unternehmen erweitern. Am 26. Februar 2025 hat die EU-Kommission mit dem Omnibus-Paket eine Rücknahme vorgeschlagen, beschlossen wurde sie mit der Richtlinie (EU) 2026/470: Berichten sollen künftig nur noch Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Millionen Euro Nettoumsatz. Auch der Zeitplan bleibt in Bewegung: Ursprünglich sollte die CSRD erstmals für das Geschäftsjahr 2024 greifen; mit dem Omnibus-Paket wurden Schwellenwerte und Anwendungszeitpunkte geändert. Prüfen Sie deshalb den aktuellen Stand der nationalen Umsetzung, bevor Sie einen Zeitplan festlegen.
Für freiwillig berichtende Unternehmen zahlt sich der Aufwand meist doppelt aus: Die strukturierte Datenerhebung deckt Ineffizienzen im Energie- und Materialeinsatz auf, und der fertige Bericht verkürzt Ausschreibungen und Finanzierungsgespräche, in denen Kunden oder Banken ESG-Nachweise verlangen. In dieser Grauzone zwischen Pflicht und Freiwilligkeit arbeitet SCOREDEX: Die Plattform bewertet, wie transparent ein Unternehmen tatsächlich kommuniziert; Unternehmen, die den Mindestscore erreichen, können diese geprüfte Transparenz über das nicht käufliche SCOREDEX-Abzeichen sichtbar machen, unabhängig davon, ob sie gesetzlich berichten müssen.
Fünf Bestandteile bilden das Gerüst jedes belastbaren Berichts – unabhängig vom gewählten Standard.
Zeigt, welche Themen finanziell wirken und wo Wirkung entsteht.
Belegen Emissionen, Energie, Diversität und Lieferkette mit Zahlen.
Beschreiben Maßnahmen, Zeithorizonte und den bisherigen Zielfortschritt.
Klären Zuständigkeit, Risikomanagement und Einbindung der Stakeholder.
Externe Verifizierung erhöht die Glaubwürdigkeit der veröffentlichten Daten.
Wie streng diese fünf Bestandteile abgefragt werden, hängt vom gewählten Rahmenwerk ab. Für CSRD-pflichtige Unternehmen sind in der EU die European Sustainability Reporting Standards (ESRS) verbindlich; sie verlangen das Prinzip der doppelten Wesentlichkeit. Die GRI-Standards der Global Reporting Initiative sind international verbreitet, freiwillig und arbeiten primär mit Auswirkungswesentlichkeit. Der Deutsche Nachhaltigkeitskodex (DNK) ist ein freiwilliger Einstieg, der sich inzwischen an europäischen Vorgaben orientiert und für den Mittelstand gut handhabbar bleibt. Für freiwillig berichtende KMU wird außerdem der VSME (Voluntary Sustainability Reporting Standard for non-listed SMEs) relevant. Wichtig ist: Definieren Sie verwendete ESG-Kriterien und dokumentieren Sie die Zuordnung Ihrer Kennzahlen, wenn Sie mehrere Rahmenwerke kombinieren.
| Rahmenwerk | Verbindlichkeit | Aufwand | Zielgruppe |
|---|---|---|---|
| ESRS (CSRD) | gesetzlich verpflichtend in der EU | hoch, prüfungspflichtig | Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Mio. Euro Nettoumsatz |
| GRI-Standards | freiwillig, international anerkannt | mittel bis hoch | international tätige Unternehmen |
| Deutscher Nachhaltigkeitskodex | freiwillig, an europäische Standards angelehnt | gering bis mittel | Mittelstand, Erstberichterstatter |
| EMAS-Umwelterklärung | freiwillig, validierte Umwelterklärung und Registrierung | mittel, rein ökologisch | produzierende Betriebe |
| SCOREDEX Seriositätsprüfung (kein Berichtsstandard) | freiwillig, ergänzende Prüfung von Transparenz, Reputation und Management | gering, extern erstellt | Unternehmen, die ihre Transparenz und Außenwirkung extern bewerten lassen wollen |
Steht das Rahmenwerk fest, beginnt die Arbeit an den Daten. Planen Sie für einen ersten ESRS-Bericht rund zwei Jahre Vorlauf ein – vor allem wegen der abteilungsübergreifenden Datenerhebung und der Qualitätssicherung. Sieben Schritte führen von der Planung bis zur Veröffentlichung.
Die größten Hürden entstehen selten beim Schreiben. In der Praxis stockt ein Erstbericht an drei Stellen:
Beachten Sie zusätzlich mögliche Pflichten aus dem Lieferkettengesetz, wenn Ihr Unternehmen in der Regel mindestens 1.000 Beschäftigte im Inland hat; Zulieferer sind meist nur mittelbar betroffen. Die Berichtspflicht nach dem Lieferkettengesetz entfällt, die Sorgfaltspflichten gelten weiter.
Der Ablauf allein garantiert keine Qualität. Das Ranking der Nachhaltigkeitsberichte zeigt, woran sich Spitzenberichte messen lassen: Assmann erreichte 2021 als bester Mittelständler 77,4 von 100 Punkten, die Deutsche Telekom bei den Großunternehmen 72,2 Punkte. Auffällig ist, dass die Jury besonders Offenheit belohnt – Lebensbaum erhielt ausdrücklich Lob für seine offene Berichterstattung, die auch Rückschläge benennt. Wer nur Erfolge zeigt, wirkt am Ende schwächer als ein Unternehmen, das eigene Defizite offen benennt. Ein gutes Beispiel für einen Nachhaltigkeitsbericht zeigt deshalb immer beide Seiten: erreichte Fortschritte und offene Baustellen.
Diesen letzten Punkt prüft SCOREDEX systematisch: Der Abgleich zwischen Selbstdarstellung und externen Quellen kann Widersprüche aufdecken, bevor Investoren oder Medien sie finden.
„Transparenz ist kein Selbstzweck – sie ist die Grundlage für Vertrauen und nachhaltige Geschäftsbeziehungen“, sagt Max Maurischat, Geschäftsführer der SCOREDEX GmbH. Diese Haltung ist das Ergebnis von über 20.000 Prüfungen seit 2012.
Ein wiederkehrendes Muster aus der Prüfpraxis: Die Außendarstellung wirkt professionell, obwohl Gesellschaftsstrukturen unklar bleiben, die Mittelverwendung nicht nachvollziehbar ist oder öffentliche Angaben sich widersprechen. SCOREDEX wertet in solchen Fällen über 30 Datenquellen aus, gleicht Register-, Medien- und Reputationsdaten mit der Selbstdarstellung ab und bildet das Ergebnis im Trust-Score von 0 bis 1000 ab. Mehrfach hat dieser Abgleich dazu beigetragen, dass Kunden eine riskante Entscheidung rechtzeitig überdacht haben.
Medien wie Focus.de, Börse Online und die Frankfurter Rundschau haben über SCOREDEX-Bewertungen berichtet.
Ein Bericht überzeugt erst, wenn seine Aussagen einer Prüfung von außen standhalten. An diesem Punkt setzt SCOREDEX an.
Starten Sie mit der kostenfreien Einsicht in Basisprofile oder dem SCOREDEX Faktencheck als günstigem Einstieg und lassen Sie prüfen, wie Ihr Unternehmen von außen wahrgenommen wird.
Ein Nachhaltigkeitsbericht ist so viel wert wie seine Nachprüfbarkeit. Die CSRD gibt den Rahmen, die ESRS die Struktur, doch die Wirkung entscheidet sich an Datenqualität, offen benannten Schwachstellen und externer Verifizierung. Prüfen Sie zuerst, ob Sie berichtspflichtig sind, wählen Sie dann ein Rahmenwerk, das zu Ihrer Größe passt, und planen Sie ausreichend Vorlauf ein. Wer zusätzlich von außen prüfen lässt, wie glaubwürdig die eigenen Aussagen wirken, kann sich einen Vorteil gegenüber Wettbewerbern verschaffen, die nur berichten. Jetzt Transparenz prüfen – bevor Investoren, Banken oder Einkaufsabteilungen es tun.
Was ist ein Nachhaltigkeitsbericht?
Ein Nachhaltigkeitsbericht legt offen, wie ein Unternehmen in Umwelt, Soziales und Unternehmensführung handelt. SCOREDEX ordnet solche Angaben ein, indem sie mit öffentlichen Quellen und der tatsächlichen Reputationslage abgeglichen werden.
Wer ist verpflichtet, einen Nachhaltigkeitsbericht zu erstellen?
Nach Omnibus I (Richtlinie (EU) 2026/470) sollen Unternehmen mit mehr als 1.000 Beschäftigten berichten, sofern sie mehr als 450 Mio. Euro Nettoumsatz erreichen. In Deutschland gilt bis zur Umsetzung der CSRD-Änderungen weiter das CSR-RUG.
Was gehört in einen Nachhaltigkeitsbericht?
Wesentlichkeitsanalyse, ESG-Kennzahlen, Strategie mit messbaren Zielen, Governance-Strukturen und idealerweise eine Prüfung durch Dritte. Ohne belastbare Daten bleibt der Bericht eine Absichtserklärung ohne Aussagekraft.
Wer erstellt einen Nachhaltigkeitsbericht?
Die Verantwortung liegt bei der Geschäftsführung, operativ arbeiten Finanzen, Personal, Einkauf und Compliance zusammen. SCOREDEX übernimmt die externe Einordnung der Außenwirkung, ersetzt aber keine Wirtschaftsprüfung.
Wie lange dauert die Erstellung eines Berichts?
Für den Erstbericht sollten Sie rund zwei Jahre Vorlauf einplanen. Den größten Zeitanteil beansprucht nicht das Schreiben, sondern die abteilungsübergreifende Datenerhebung und deren Qualitätssicherung.
Gibt es ein gutes Nachhaltigkeitsbericht-Beispiel zur Orientierung?
Die im Ranking der Nachhaltigkeitsberichte ausgezeichneten Berichte von Assmann (77,4 Punkte) und der Deutschen Telekom (72,2 Punkte) führten 2021 die Ranglisten für KMU und Großunternehmen an und eignen sich als Orientierung.
Wie vermeide ich den Vorwurf von Greenwashing?
Belegen Sie jede Aussage mit Daten, benennen Sie offene Ziele und lassen Sie extern prüfen. Der SCOREDEX Faktencheck zeigt, ob Ihre Darstellung mit der öffentlichen Wahrnehmung übereinstimmt.