
Anmelden
Keinen Account? Registrieren

Was Artikel 8 und 9 bedeuten und was nicht.
ESG-Fonds (Environmental, Social, Governance – Umwelt, Soziales, Unternehmensführung) wirken auf den ersten Blick simpel: Sie investieren nachhaltig. In der Praxis unterscheiden sie sich vor allem in der Nachhaltigkeitsdefinition, der Datenbasis und der Frage, ob ein Fonds nur Ausschlüsse nutzt oder über Engagement Einfluss nimmt.
Ranglisten zu „besten“ Produkten helfen nur begrenzt. Besser ist ein fester Prüfpfad, der Strategie, Kosten und Wirkung über Fondsunterlagen und Reporting nachvollziehbar macht.
Im Sprachgebrauch wird „nachhaltiger Fonds“ meist synonym verwendet. Der Begriff ist nicht gesetzlich geschützt; die Einordnung orientiert sich häufig daran, ob ein Produkt nach der Offenlegungsverordnung als Artikel 8 oder Artikel 9 klassifiziert wird.
Ein ESG-Fonds bewertet Emittenten nach Umwelt, Soziales und Unternehmensführung und nutzt diese Kriterien zusätzlich zu Rendite und Risiko. Prüfen Sie die Strategie: Ausschlüsse, Best-in-Class, Themen oder Engagement müssen im Prospekt und Reporting nachvollziehbar beschrieben sein.
Gegenüber klassischen Fonds kommt ein zusätzlicher Filter hinzu – auch die Sustainable Finance Disclosure Regulation, deutsch EU-Offenlegungsverordnung (SFDR), prägt die Offenlegung. Das Umweltbundesamt nennt als verbreitetes Ausschlusskriterium, dass nicht in Unternehmen investiert werden soll, die mehr als 10 Prozent ihres Umsatzes mit dem Verkauf fossiler Brennstoffe erwirtschaften. Im Venture Impact Assessment (VIA), dem eigenen Prüfverfahren der DN Group AG für Beteiligungen, umfasst die Negativselektion Ausschlüsse bei fossilen Brennstoffen, Waffen, Tabak, Glücksspiel und Menschenrechtsverstößen.
Herkömmliche Fonds optimieren Rendite und Risiko. Produkte mit Nachhaltigkeitsmerkmalen ergänzen ein drittes Prüffeld: Ausschlüsse, Mindeststandards und die Behandlung von Kontroversen. Ob das wirkt, sehen Sie an Regeln im Prospekt und an Kennzahlen im Jahresbericht.
In der Praxis entscheidet, welche Themen ein Fonds in jeder Säule priorisiert und wie er daraus Bewertungen und Ausschlüsse ableitet.
ESG zerlegt Nachhaltigkeit in drei Säulen, die Fonds in Daten, Regeln und Reporting abbilden.
Emissionen, Energie, Ressourcen, Biodiversität, Klimastrategie
Arbeitsschutz, Lieferketten, Datenschutz, Produktverantwortung, Vielfalt
Aufsicht, Vergütung, Steuern, Korruption, Aktionärsrechte
Bei Stiftung Warentest macht der Teil-Score Umwelt 40 Prozent des Basis-Scores aus und setzt sich aus Klima, Umweltbelastung und Ressourcen zusammen. Solche Gewichtungen erklären, warum zwei Produkte trotz ähnlicher Titel sehr unterschiedlich bewertet werden.
Die SFDR unterscheidet grob Produkte ohne Nachhaltigkeitsmerkmale (Artikel 6), Produkte mit Nachhaltigkeitsmerkmalen und Produkte mit nachhaltigem Anlageziel. Der Bundesverband Investment und Asset Management (BVI) beziffert das in Deutschland von Anlegern gehaltene Volumen an Artikel-8- und Artikel-9-Fonds zum 31.12.2025 auf rund 1.250 Milliarden Euro. Davon entfielen 901 Milliarden Euro auf Publikumsfonds; zum 30.06.2026 stieg das Volumen um rund 110 Milliarden Euro.
Artikel-8-Produkte bewerben ökologische oder soziale Merkmale. Artikel-9-Produkte verfolgen ein nachhaltiges Anlageziel und müssen dessen Messung klarer beschreiben. Ob ein Produkt seriös ist, erkennen Sie erst an Ausschlüssen, Kennzahlen und dem Umgang mit Kontroversen.
| Kategorie | Nachhaltigkeitsansatz | Typische Nachweise | Typischer Stolperstein |
|---|---|---|---|
| Artikel 8 (SFDR) | Berücksichtigt ökologische oder soziale Merkmale | Kriterienbeschreibung, Ausschlüsse, Kontroversen-Handling | Marketing wirkt stärker als Methodik |
| Artikel 9 (SFDR) | Verfolgt ein nachhaltiges Anlageziel | Zieldefinition, Messansatz, strengere Vorgaben möglich | Ziel ist breit, Messung bleibt vage |
| VIA-Prozess – DN Group AG (börsennotierte Beteiligungsgesellschaft), keine SFDR-Kategorie | Prüfverfahren für Beteiligungen | 40 Kriterien, Score −100 bis +100, Mindestwert 25 | Jährlicher Impact-Bericht THE SEVENTEEN |
Nach der SFDR-Einordnung stellt sich oft die Produktfrage: aktiver Fonds oder börsengehandelter Indexfonds (ETF). Der Unterschied liegt in Steuerung, Kostenlogik und darin, ob ein Produkt nur Indexregeln abbildet oder Kontroversen aktiv managt. Bei nachhaltigen ETFs liegen die laufenden Kosten typischerweise bei rund 0,1 bis 0,5 Prozent pro Jahr, bei aktiven Fonds häufig bei rund 1 bis 2 Prozent; maßgeblich ist die im Basisinformationsblatt ausgewiesene Total Expense Ratio (TER). Tracking-Error misst dabei die Abweichung der Wertentwicklung vom Vergleichsindex.
Aktiver Fonds
Nachhaltiger ETF
Greenwashing zeigt sich oft in großen Zielen, aber fehlenden Konsequenzen. Die Verbraucherzentrale Baden-Württemberg weist darauf hin, dass Negativkriterien bei nachhaltigen Fonds häufig erst greifen, wenn ein Umsatzanteil eine Schwelle von zum Beispiel 5 oder 15 Prozent überschreitet. Die DN Group AG lässt ihren VIA-Prozess durch THE SEVENTEEN validieren und veröffentlicht einen jährlichen externen Impact-Bericht.
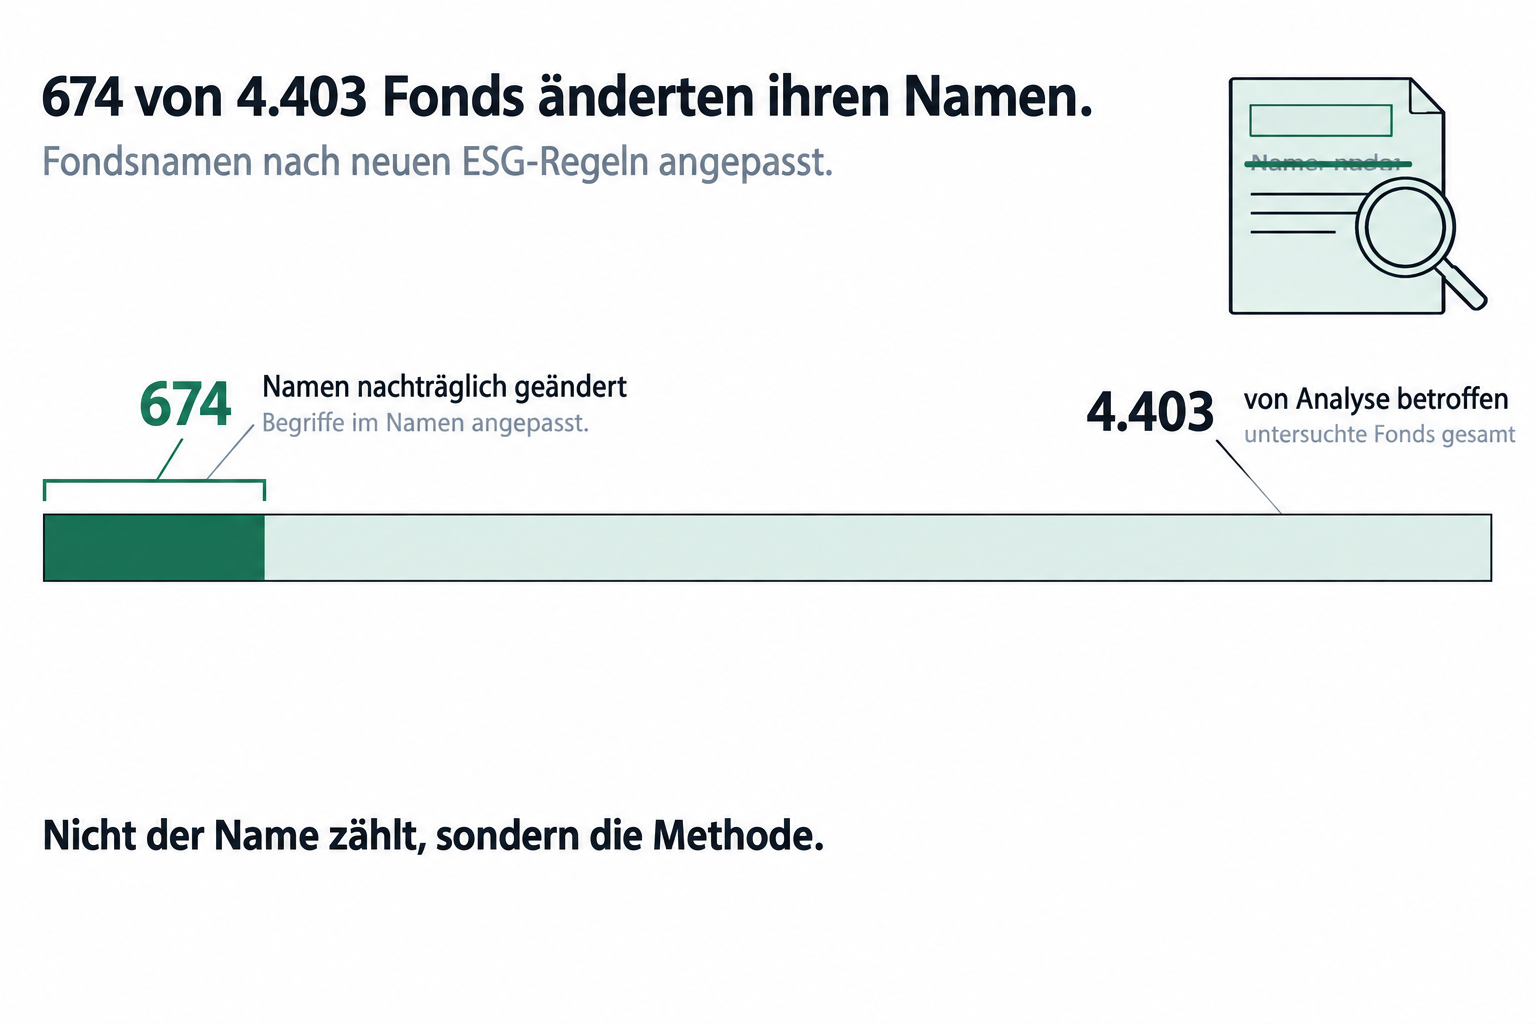
Eine Analyse von Finanzwende, urgewald und Facing Finance nennt 674 von 4.403 betroffenen Fonds, die nachträglich ihren Namen geändert haben (≈ 15,3 Prozent). Hintergrund sind ESMA-Leitlinien der Europäischen Wertpapier- und Marktaufsichtsbehörde zu Fondsnamen mit ESG- oder Nachhaltigkeitsbegriffen: Für neue Fonds gelten sie seit dem 21.11.2024, für Bestandsfonds seit dem 21.05.2025; sie verlangen u. a., dass mindestens 80 Prozent der Anlagen an beworbenen Merkmalen ausgerichtet sind und bestimmte Ausschlüsse eingehalten werden. Solche Veränderungen machen es umso wichtiger, die Methode im Prospekt und Bericht zu prüfen.
Seriöse Produkte nennen eine Methodik, veröffentlichen eine Ausschlussliste und erklären Kontroversen-Regeln. Prüfen Sie zudem, ob Stimmrechtsausübung und Engagement dokumentiert werden. Fehlen Zahlen und Konsequenzen, bleibt Nachhaltigkeit oft nur ein Marketingbegriff.
Wenn Sie nachhaltige Fonds vergleichen, hilft Ihnen ein Raster, das Strategie, Kosten und Wirkung trennt. Stiftung Warentest gewichtet seine Nachhaltigkeitsbewertung zu 60 Prozent aus dem ESG-Gesamtscore und zu 40 Prozent aus der Bewertung des Nachhaltigkeitsansatzes. ESG-Ratings können je nach Anbieter (etwa MSCI, ISS ESG oder Sustainalytics) stark abweichen – vergleichen Sie deshalb die zugrunde liegende Methodik.
ESG kann helfen, Risiken und Kontroversen systematischer zu erkennen. Ein systematischer Renditenachteil ist dafür jedoch nicht belegt. Die Performance hängt oft von Branchengewichtung und Marktphase ab – etwa wenn der Ausschluss fossiler Energie in Phasen hoher Energiepreise kurzfristig bremst. Sinnvoll wird ein Produkt vor allem dann, wenn Messbarkeit und Konsequenzen im Reporting sichtbar sind.
„Wir wollen zeigen, dass Impact für eine bessere Umwelt und Gesellschaft sowie wirtschaftlicher Erfolg keine Widersprüche sind, sondern sich vielmehr gegenseitig bedingen.“
DN Group AG
Unternehmenspositionierung
Ein wiederkehrendes Problem bei ESG-Fonds ist die Vergleichbarkeit von Nachhaltigkeits-Claims. Die DN Group AG bewertet dafür potenzielle Beteiligungsunternehmen mit dem VIA-Prozess; die Prüffragen ähneln denen auf Fondsebene: Ausschlüsse, messbare Kriterien, ein Schwellenwert und externe Validierung. Das Prüfverfahren der DN Group AG richtet sich dabei an Unternehmen – nicht an Fonds.
Die Gesellschaft ist seit 2012 am Markt, börsennotiert und hat mehr als 30 Kapitalmarkttransaktionen begleitet. Das folgende Beispiel zeigt, wie ein festes Scoring inklusive Schwellenwert in der Praxis eingesetzt wird.
ESG-Score 48 Punkte nach VIA-Prüfung
Viele Fonds kommunizieren Nachhaltigkeit als Mischung aus Ausschlüssen, Ratings und Engagement. Das kann funktionieren, bleibt aber für Anleger schwer vergleichbar, wenn Definitionen wechseln oder Kennzahlen fehlen. Die DN Group AG setzt auf einen festen Bewertungsrahmen, der Wirkung über klare Kriterien und Schwellenwerte abbildet.
Für Anleger ist wichtig, die Produktform sauber zu trennen: Die DN Group AG ist eine börsennotierte Beteiligungsgesellschaft, kein Fondsanbieter.
ESG-Fonds können ein sinnvoller Baustein sein, wenn Sie das Etikett nicht mit Qualität verwechseln. Prüfen Sie zuerst Strategie, Ausschlüsse und den Umgang mit Kontroversen, und lesen Sie die Methodik im Prospekt sowie die Kennzahlen im Reporting.
Artikel 8 und Artikel 9 helfen, die Art der Nachhaltigkeitskommunikation einzuordnen. Prüfen Sie Regeln, Schwellenwerte und Ergebnisse so, dass Sie sie für Ihren eigenen Anlagezweck nachvollziehen können.
Was ist ein ESG-Fonds?
Ein ESG-Fonds berücksichtigt bei der Titelauswahl neben Rendite und Risiko auch Umwelt, Soziales und Unternehmensführung. Welche Wirkung daraus entsteht, hängt von Strategie, Ausschlüssen, Datenquellen, Engagement und der Transparenz im Reporting ab. Die DN Group AG bewertet Beteiligungen selbst über das eigene Prüfverfahren Venture Impact Assessment (VIA) mit 40 Kriterien.
Welcher ESG-ETF ist der beste?
Einen allgemein besten ESG-ETF gibt es nicht. Prüfen Sie Indexregeln, Ausschlüsse, Umgang mit Kontroversen, Rebalancing und die Konzentration auf wenige große Positionen. Entscheidend ist, ob die Methodik zu Ihren Zielen passt.
Sind ESG-ETFs sinnvoll?
ESG-ETFs sind sinnvoll, wenn Sie kostengünstig und regelbasiert investieren möchten. Grenzen liegen in Indexklumpen, Datenlücken und festen Umstellungszyklen. Lesen Sie deshalb Indexmethodik, Ausschlusslisten und Kontroversenregeln.
Was ist der Unterschied zwischen ETF und ESG?
ETF beschreibt die Produktform als börsengehandelter Indexfonds. ESG beschreibt Kriterien für Nachhaltigkeit. Ein ETF kann ESG-Regeln abbilden, muss es aber nicht. Entscheidend ist das Indexregelwerk, nicht das Produktetikett. Die DN Group AG ist weder ETF noch Fonds, sondern eine börsennotierte Beteiligungsgesellschaft.
Was bedeutet Artikel 8 und Artikel 9 bei Fonds?
Artikel 8 nach SFDR beschreibt Fonds mit beworbenen ökologischen oder sozialen Merkmalen. Artikel 9 beschreibt Fonds mit einem nachhaltigen Anlageziel. Beide Kategorien verlangen Offenlegungen, ersetzen aber keine Prüfung der konkreten Methodik.
Wie aussagekräftig sind ESG-Rating und ESG-Score?
Ein ESG-Rating misst häufig Risiken und Kontroversen, nicht automatisch Wirkung. Ein ESG-Score kann Vergleichbarkeit schaffen, hängt aber von Datenqualität, Gewichtung und Aktualität ab. Lesen Sie Skalenlogik, Methodik und Änderungen über Zeit.
Welche Alternativen gibt es zu ESG-Fonds?
Alternativen sind thematische Strategien, bei denen Sie gezielt in ein Nachhaltigkeitsthema investieren – meist weiterhin als Fonds oder ETF. Direkte Impact-Investments bedeuten eine unmittelbare Beteiligung an einzelnen Unternehmen; sie bieten oft weniger Streuung und sind häufig weniger liquide, dafür ist das Einzelrisiko höher. Börsennotierte Impact-Vehikel sind Aktiengesellschaften mit Impact-Fokus, die Sie über die Börse handeln können; sie sind keine Fonds und folgen anderen Risiko- und Transparenzregeln. Die DN Group AG ist eine börsennotierte Beteiligungsgesellschaft.