Elektronikversicherung, Cyberversicherung und Betriebsunterbrechung: Welche Risiken Unternehmen absichern können und warum die Auswahl des richtigen Versicherungsschutzes immer wichtiger wird.
„Ein IT-Ausfall kann weit mehr kosten als die Reparatur eines Computers. Entscheidend ist, ob ein Unternehmen seine Geschäftsprozesse schnell wieder aufnehmen kann und die finanziellen Folgen beherrschbar bleiben.“
Ohne funktionierende IT-Systeme steht in vielen Unternehmen innerhalb kürzester Zeit der Betrieb still. Produktionsanlagen, Warenwirtschaft, Zahlungsverkehr und Kundenkommunikation sind zunehmend miteinander vernetzt. Gleichzeitig wachsen die Gefahren durch Cyberangriffe, Datenverluste und technische Ausfälle. Ein durchdachtes Versicherungskonzept kann helfen, die finanziellen Folgen solcher Ereignisse zu begrenzen. Die EFS Euro-Finanz-Service Vermittlungs AG beschäftigt sich im Rahmen ihrer Versicherungsvermittlung auch mit der Absicherung betrieblicher Risiken. Welche Versicherungsarten für Unternehmen wichtig sind und worauf es bei der Auswahl ankommt, zeigt dieser Überblick.
Absicherung bei Cyberattacken – Die sechs wichtigsten Punkte
- IT-Ausfälle gefährden ganze Geschäftsprozesse
- Elektronikversicherungen schützen technische Anlagen
- Cyberversicherungen decken definierte digitale Risiken
- Betriebsunterbrechungen können Liquidität erheblich belasten
- Cloud-Nutzung erfordert besonderen Versicherungsschutz
- Individuelle Risikoanalysen helfen, Deckungslücken aufzudecken
Versicherungsschutz für EDV- und Kommunikationsanlagen
Unternehmen sind heute in nahezu allen Geschäftsbereichen auf elektronische Systeme angewiesen. Das betrifft nicht nur große Industrieunternehmen, sondern auch Handwerksbetriebe, Arztpraxen, Kanzleien, Handelsunternehmen und Dienstleistungsbetriebe. Fallen Computer, Server oder Kommunikationsanlagen aus, können Arbeitsabläufe erheblich beeinträchtigt werden.
Bereits im ursprünglichen SCOREDEX-Beitrag aus dem Jahr 2022 wies Ingo Linn von der EFS Euro-Finanz-Service Vermittlungs AG auf die wirtschaftlichen Folgen solcher IT-Ausfälle hin. Neben den unmittelbaren Reparatur- und Wiederherstellungskosten können durch die Betriebsstörung zusätzliche finanzielle Belastungen entstehen. Dazu gehören ausgefallene Umsätze, zusätzliche Personalkosten und Aufwendungen für Ersatzlösungen.
Diese Einschätzung hat weiterhin Bestand. Die zunehmende Digitalisierung macht die Verfügbarkeit technischer Systeme zu einem wichtigen Faktor für die wirtschaftliche Stabilität eines Unternehmens.
Warum eine klassische Geschäftsversicherung häufig nicht ausreicht
Eine gewerbliche Inhaltsversicherung schützt betriebliche Einrichtungen, Waren und technische Anlagen gegen die im Vertrag vereinbarten Gefahren. Zum üblichen Grundschutz können beispielsweise Feuer, Einbruchdiebstahl, Leitungswasser, Sturm und Hagel gehören. Je nach Tarif sind weitere Gefahren und Erweiterungen versicherbar. Allerdings deckt eine solche Versicherung nicht automatisch sämtliche Risiken ab, die durch technische Defekte, Bedienungsfehler, Cyberangriffe oder Datenverluste entstehen.
Ein Beispiel: Wird ein Server durch einen versicherten Brand beschädigt, kann eine entsprechende Sachversicherung greifen. Werden dagegen Unternehmensdaten durch einen Hackerangriff verschlüsselt, ist hierfür eine andere beziehungsweise zusätzliche Deckung erforderlich. Deshalb ist es sinnvoll, bestehende Versicherungsverträge im Hinblick auf die tatsächlich genutzte IT-Infrastruktur zu überprüfen.
Elektronikversicherung: Schutz für technische Anlagen und Geräte
Eine Elektronikversicherung kann Schäden an elektronischen und elektrotechnischen Geräten absichern, die über die klassischen Gefahren einer gewerblichen Inhaltsversicherung hinausgehen. Dazu gehören, abhängig von den vereinbarten Bedingungen, beispielsweise:
- Bedienungsfehler und Ungeschicklichkeit
- Konstruktions-, Material- oder Ausführungsfehler
- Kurzschluss und Überspannung
- Bestimmte Schäden durch Feuchtigkeit
- Vorsätzliche Beschädigung durch Dritte
- Weitere unvorhergesehene Sachschäden
Entscheidend ist, dass ein versicherter Sachschaden vorliegt und kein Ausschluss greift.
Die Elektronikversicherung kann insbesondere für Unternehmen relevant sein, die über hochwertige technische Anlagen, eigene Serverinfrastruktur oder spezialisierte elektronische Geräte verfügen. Nicht jede Störung ist allerdings ein Versicherungsfall. Normaler Verschleiß, bereits bestehende Mängel oder bestimmte Betriebsstörungen können vom Schutz ausgeschlossen sein. Die konkreten Voraussetzungen ergeben sich aus dem vereinbarten Versicherungsvertrag.
Software- und Datenversicherung: Wenn Programme oder Daten verloren gehen
Neben der Hardware besitzen auch Software und digitale Unternehmensdaten einen erheblichen wirtschaftlichen Wert. Der Verlust einer Kundendatenbank, beschädigte Produktionssoftware oder eine unbrauchbare Warenwirtschaft können die Betriebsfähigkeit eines Unternehmens massiv einschränken. Eine Software- beziehungsweise Datenversicherung kann je nach Vertragsgestaltung Kosten für die Wiederherstellung oder Wiederbeschaffung versicherter Daten und Programme übernehmen.
Dabei ist zu unterscheiden, wodurch der Schaden entstanden ist. Manche Versicherungen setzen einen versicherten Sachschaden an einer technischen Anlage voraus. Andere Verträge können definierte Datenverluste auch ohne vorausgehende physische Beschädigung berücksichtigen. Gerade bei Schäden durch Schadsoftware oder unbefugte Eingriffe in Datenbestände ist deshalb die Abgrenzung zur Cyberversicherung wichtig. Eine allgemeine Garantie für die Wiederherstellung sämtlicher verlorener Daten besteht nicht.
Cyberversicherung: Finanzielle Absicherung gegen digitale Angriffe
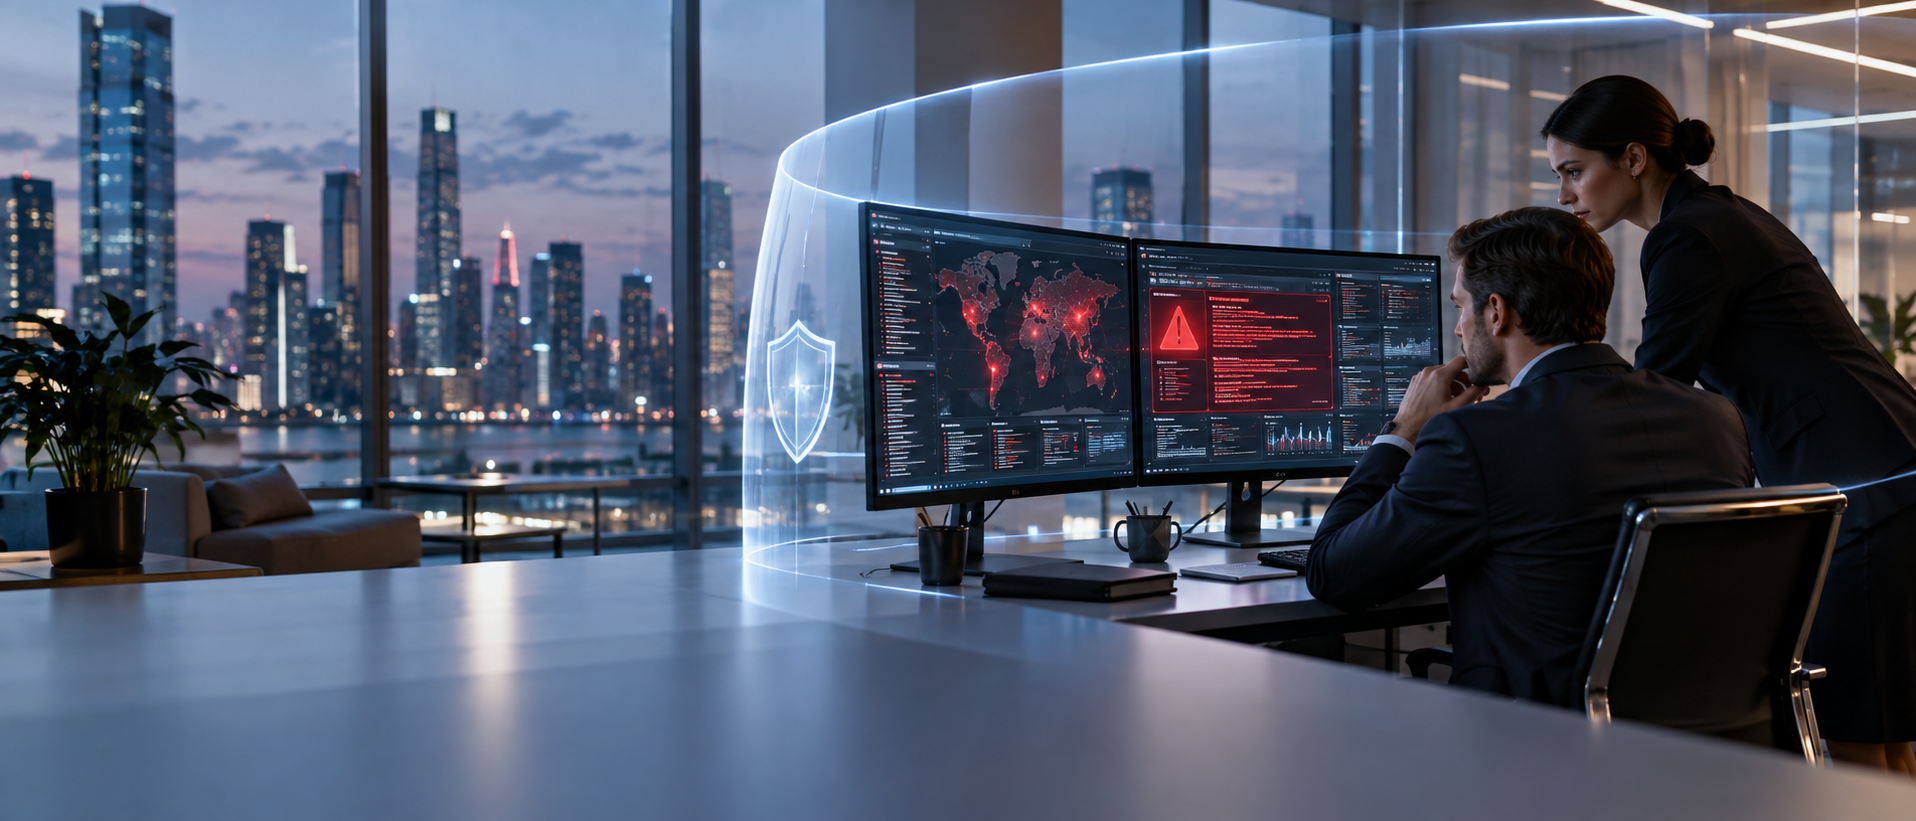
Cyberversicherungen sind darauf ausgerichtet, bestimmte wirtschaftliche Folgen von IT-Sicherheitsvorfällen abzusichern. Zu den typischen Risikoszenarien gehören Hackerangriffe, Schadsoftware, unberechtigte Zugriffe auf Unternehmensdaten und definierte Datenschutzverletzungen. Abhängig von den Versicherungsbedingungen können verschiedene Leistungen vereinbart sein.
IT-Forensik und Wiederherstellung
Nach einem Cyberangriff müssen Unternehmen häufig zunächst klären, welche Systeme betroffen sind und wie die Angreifer Zugriff erhalten haben. Spezialisierte IT-Forensiker können bei der Untersuchung und Eindämmung helfen. Eine Cyberversicherung kann entsprechende Kosten ebenso wie Aufwendungen zur Wiederherstellung versicherter Daten und Systeme übernehmen.
Krisenmanagement und Rechtsberatung
Werden personenbezogene Daten entwendet, können neben technischen Problemen auch datenschutzrechtliche und haftungsrechtliche Fragen entstehen. Cyberpolicen können bestimmte Kosten für juristische Beratung, Krisenkommunikation und die Bearbeitung entsprechender Schadenfälle umfassen. Ein Teil der Versicherer stellt hierfür vertraglich vorgesehene Dienstleister oder Notfall-Hotlines bereit.
Cyber-Haftpflichtversicherung
Entstehen Dritten infolge eines versicherten Cyberereignisses Schäden, kann eine vereinbarte Cyber-Haftpflichtdeckung relevant werden. Das betrifft beispielsweise bestimmte berechtigte Schadenersatzansprüche von Kunden oder Geschäftspartnern. Nicht sämtliche gesetzlichen Zahlungsverpflichtungen sind versicherbar. Behördliche Geldbußen sind insbesondere gesondert zu betrachten und dürfen nicht pauschal als versichert dargestellt werden.
Betriebsunterbrechung durch Cyberangriffe
Besonders wichtig ist für viele Unternehmen die Absicherung eines versicherten IT-bedingten Betriebsstillstands. Kann ein Betrieb aufgrund eines versicherten Cyberereignisses vorübergehend nicht arbeiten, können bei entsprechender Vereinbarung Ertragsausfälle beziehungsweise fortlaufende Kosten im versicherten Umfang entschädigt werden. Dabei spielen Wartezeiten, Haftzeiten, Selbstbehalte und Entschädigungsgrenzen eine wesentliche Rolle.
Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) beschreibt Eigen- und Drittschäden sowie Serviceleistungen als wesentliche Bestandteile der Cyberversicherung.
Betriebsunterbrechung und Mehrkosten: Warum zwei unterschiedliche Risiken zu beachten sind
Nicht jeder IT-Ausfall führt zwangsläufig zu einem vollständigen Betriebsstillstand. Häufig können Unternehmen durch Ersatzgeräte, externe Dienstleister oder vorübergehende Ausweichlösungen zumindest einen Teil ihres Betriebs aufrechterhalten. Genau hier kommen zusätzliche Versicherungsbausteine ins Spiel. Eine Mehrkostenversicherung kann vertraglich definierte zusätzliche Aufwendungen ersetzen, die nach einem versicherten Schaden entstehen, um den Geschäftsbetrieb fortzuführen oder schneller wiederherzustellen. Dazu können unter anderem die vorübergehende Anmietung technischer Geräte, zusätzliche Dienstleister oder Ersatzkapazitäten gehören.
Eine Ertragsausfall- beziehungsweise Betriebsunterbrechungsversicherung verfolgt dagegen einen anderen Schwerpunkt: Sie kann den versicherten wirtschaftlichen Ausfall ausgleichen, wenn betriebliche Prozesse infolge eines versicherten Ereignisses beeinträchtigt sind. Beide Versicherungsarten können je nach Vertrag miteinander kombiniert werden.
Wichtig ist die Unterscheidung zwischen einer Betriebsunterbrechung aufgrund eines versicherten Sachschadens und einer Betriebsunterbrechung aufgrund einer versicherten IT-Sicherheitsverletzung.
Neue Risiken: Cloud-Dienste, mobiles Arbeiten und vernetzte Unternehmenssysteme
Aktualisierung 2026 – Seit der Erstveröffentlichung des SCOREDEX-Beitrags haben sich die Anforderungen an den Versicherungsschutz weiterentwickelt. Immer mehr Unternehmen arbeiten mit Cloud-Anwendungen, externen Rechenzentren und digitalen Plattformen. Beschäftigte greifen aus dem Homeoffice oder unterwegs auf sensible Daten zu. Dadurch verändern sich die technischen Abhängigkeiten und die möglichen Schadensszenarien.
Was passiert, wenn ein Cloud-Anbieter ausfällt?
Unternehmen speichern heute häufig geschäftskritische Informationen bei externen Dienstleistern. Wird ein Cloud-Anbieter selbst Opfer eines Cyberangriffs, kann dies Auswirkungen auf zahlreiche Kundenunternehmen haben. Die im Februar 2024 überarbeiteten, unverbindlichen Cyber-Musterbedingungen des GDV berücksichtigen solche Entwicklungen ausdrücklich.
Sie sehen unter bestimmten Voraussetzungen Versicherungsschutz für Schäden durch manipulierte, mit Schadsoftware infizierte oder unberechtigt offengelegte Daten bei externen Dienstleistern vor. Ein bloßer Verfügbarkeitsausfall des Dienstleisters bleibt in diesen Musterbedingungen dagegen weiterhin ausgeschlossen.
Das bedeutet: Unternehmen sollten ausdrücklich prüfen, ob ihre konkrete Cyberversicherung auch Betriebsunterbrechungen durch Ausfälle externer IT-Dienstleister umfasst. Einzelne Marktangebote können über die GDV-Musterbedingungen hinausgehen.
Social Engineering und KI-gestützter Betrug
Eine weitere Herausforderung sind professionell organisierte Betrugsversuche. Kriminelle geben sich beispielsweise als Geschäftsführer oder Geschäftspartner aus und veranlassen unter falschem Vorwand Überweisungen. Auch künstlich erzeugte Stimmen oder manipulierte Nachrichten können zur Täuschung eingesetzt werden. Solche Betrugsszenarien fallen nicht automatisch unter den Schutz einer Cyberversicherung. Für bestimmte Formen des Zahlungsbetrugs können besondere Klauseln oder zusätzliche Versicherungsbausteine erforderlich sein.
Welche Bedeutung haben IT-Sicherheitsstandards für den Versicherungsschutz?
Versicherungsschutz setzt nicht voraus, dass jedes Cyberrisiko vollständig ausgeschlossen werden kann. Unternehmen müssen jedoch die individuell vereinbarten vertraglichen Pflichten beachten.
Zu den häufig abgefragten Sicherheitsmaßnahmen gehören:
- Regelmäßige und überprüfte Datensicherungen
- Einsatz geeigneter Schutzprogramme und Firewalls
- Zeitnahe Installation wichtiger Sicherheitsupdates
- Individuelle Zugänge und sichere Passwörter
- Mehrstufige Authentifizierung für kritische Systeme
- Dokumentierte Verfahren zur Notfallbewältigung
Die Einhaltung dieser Maßnahmen kann bereits bei der Risikoprüfung vor Vertragsabschluss eine Rolle spielen. Verletzt ein Unternehmen eine vertraglich vereinbarte Obliegenheit, können unter den Voraussetzungen des § 28 Versicherungsvertragsgesetz bestimmte Rechtsfolgen eintreten. Beispielsweise kann bei einer grob fahrlässigen Obliegenheitsverletzung eine anteilige Leistungskürzung möglich sein.
Dabei sind unter anderem der Grad des Verschuldens und die Ursächlichkeit der Pflichtverletzung zu berücksichtigen. Ein Sicherheitsmangel führt also nicht automatisch zum Verlust des Versicherungsschutzes.
EFS AG: Individuelle Beratung zur Absicherung betrieblicher Risiken
Die EFS Euro-Finanz-Service Vermittlungs AG mit Sitz in Mainz ist ein Finanz- und Versicherungsvermittlungsunternehmen, das nach eigenen Angaben mit verschiedenen Produktpartnern zusammenarbeitet. Vorstand Ingo Linn hatte bereits im ursprünglichen SCOREDEX-Beitrag aus dem Jahr 2022 darauf hingewiesen, dass die Absicherung elektronischer Anlagen und die Berücksichtigung von Betriebsunterbrechungsrisiken wichtige Bestandteile der unternehmerischen Vorsorge sind. Diese grundsätzliche Einschätzung ist weiterhin aktuell.
Angesichts der unterschiedlichen Risiken und Versicherungsbedingungen empfiehlt sich eine bedarfsgerechte Betrachtung der bestehenden Absicherung. Dabei sollte nicht allein die Frage im Mittelpunkt stehen, ob ein Unternehmen bereits eine Cyberversicherung abgeschlossen hat. Ebenso entscheidend sind die versicherten Ereignisse, die vereinbarten Leistungen und die möglichen Ausschlüsse.
Das Beratungskonzept der EFS AG sieht nach eigenen Angaben vor, individuelle Kundenbedürfnisse und unterschiedliche Versicherungslösungen in die Beratung einzubeziehen. Welche konkreten Cyberversicherungen aktuell durch die EFS AG vermittelt werden und welcher Leistungsumfang jeweils gilt, ist anhand der entsprechenden aktuellen Produktunterlagen zu beurteilen.
Weitere Informationen: Versicherungs- und Vorsorgelösungen der EFS AG.
Welche Cyberrisiken sollten Unternehmen 2026 besonders beachten?
Bei der Planung des Versicherungsschutzes ist es sinnvoll, nicht nur bestehende technische Anlagen zu betrachten, sondern auch die wirtschaftlichen Auswirkungen möglicher IT-Sicherheitsvorfälle. Besonders wichtig sind dabei die Abhängigkeit von externen Dienstleistern, die Verfügbarkeit der eigenen Daten und die Fähigkeit, betriebliche Prozesse nach einem Angriff wiederherzustellen. Auch Versicherungen sollten regelmäßig überprüft werden, wenn sich die digitale Infrastruktur verändert.
Eine neue Cloud-Anwendung, zusätzliche Unternehmensstandorte, mobile Arbeitsplätze oder vernetzte Produktionsanlagen können Auswirkungen auf das Risikoprofil haben. Entscheidend ist, dass technische Prävention, organisatorische Vorsorge und finanzieller Versicherungsschutz aufeinander abgestimmt sind.
Cyberrisiken werden zum wirtschaftlichen Unternehmensrisiko
Wie erheblich die wirtschaftlichen Folgen digitaler Angriffe inzwischen sind, zeigt die Entwicklung der Cyberkriminalität in Deutschland. Nach der Bitkom-Studie Wirtschaftsschutz 2026 beträgt der hochgerechnete jährliche Schaden durch Datendiebstahl, Industriespionage und Sabotage mindestens 211 Milliarden Euro. Rund 76 Prozent des geschätzten Gesamtschadens entfallen auf Cyberattacken.
Damit wird deutlich, weshalb der Schutz digitaler Unternehmensprozesse nicht ausschließlich Aufgabe der IT-Abteilung ist. Es geht ebenso um Liquidität, Geschäftskontinuität und unternehmerische Stabilität.
Weiterführender SCOREDEX-Beitrag: 211 Milliarden Euro Schaden: Cyberrisiken werden zum Unternehmensrisiko.
Der Beitrag erläutert die wirtschaftlichen Auswirkungen von Cyberangriffen und deren mögliche Bedeutung für Bonität, Liquidität und Unternehmensreputation.
Eine Elektronikversicherung schützt vor bestimmten versicherten Sachschäden an elektronischen Anlagen und Geräten. Eine Cyberversicherung konzentriert sich auf definierte IT-Sicherheitsvorfälle und deren wirtschaftliche Folgen. Beide Versicherungsarten können sich ergänzen.
Nicht zwingend. Ob eine Cyberversicherung wirtschaftlich sinnvoll ist, hängt vom individuellen Risiko, den betrieblichen Abhängigkeiten und der finanziellen Tragfähigkeit möglicher Schäden ab. Eine allgemeine gesetzliche Versicherungspflicht besteht nicht.
Eine Cyberversicherung kann unter anderem IT-Forensik, Datenwiederherstellung, Krisenmanagement und bestimmte Betriebsunterbrechungsschäden abdecken. Maßgeblich sind der vereinbarte Versicherungsfall und die Vertragsbedingungen.
Nein. Der Versicherungsschutz für externe Dienstleister ist unterschiedlich ausgestaltet. Insbesondere der bloße Ausfall eines Cloud-Dienstes muss nicht versichert sein.
Nicht grundsätzlich. Für Social Engineering, Fake-President-Betrug und bestimmte Formen des Zahlungsbetrugs können gesonderte Deckungsvereinbarungen erforderlich sein.
Nein. Eine Versicherung dient der finanziellen Absicherung bestimmter Risiken. Technische Schutzmaßnahmen, sichere Datensicherungen und ein funktionierendes Notfallmanagement bleiben notwendig.
Die EFS AG ist als Finanz- und Versicherungsvermittlungsunternehmen tätig. Sie befasst sich im Rahmen ihres Beratungsangebots mit Absicherungs- und Vorsorgelösungen. Welche konkreten Cyberversicherungsprodukte aktuell verfügbar sind, hängt von den jeweiligen Produktpartnern und Angeboten ab.
Eine funktionierende IT braucht passenden Versicherungsschutz
Elektronische Anlagen, Unternehmenssoftware und digitale Daten bilden heute die Grundlage vieler Geschäftsprozesse. Schäden an diesen Systemen können deshalb weit über den unmittelbaren technischen Reparaturaufwand hinausgehen.
Elektronik-, Software-, Mehrkosten- und Cyberversicherungen bieten unterschiedliche Möglichkeiten, bestimmte wirtschaftliche Risiken abzusichern. Welcher Versicherungsschutz sinnvoll ist, hängt von der Unternehmensstruktur, der eingesetzten Technik und den vertraglich vereinbarten Leistungen ab.
Die EFS AG beschäftigt sich als Finanz- und Versicherungsvermittlungsunternehmen mit individuellen Absicherungslösungen. Die Bedeutung einer fachgerechten Risikoanalyse hat seit der ursprünglichen Veröffentlichung des SCOREDEX-Beitrags weiter zugenommen.
Die entscheidende Frage lautet heute nicht allein, ob die Firmen-IT versichert ist, sondern ob der Versicherungsschutz zu den tatsächlichen betrieblichen und digitalen Risiken passt.
Quellen und weiterführende Informationen
Abrufdatum: 9. Oktober 2026
GDV – Versicherungsschutz gegen Cyberangriffe: Neue Musterbedingungen (19. Februar 2024). Anpassungen zu Cloud-Dienstleistern, mobilem Arbeiten und Sicherheitsanforderungen.
GDV – Was eine Cyberversicherung deckt (30. Juni 2025). Übersicht zu Eigenschäden, Drittschäden und Serviceleistungen.
Versicherungsvertragsgesetz, § 28. Rechtliche Folgen der Verletzung vertraglicher Obliegenheiten.
Versicherungsvertragsgesetz, § 61. Beratungs- und Dokumentationspflichten für Versicherungsvermittler.
EFS AG – Unternehmensinformationen. Angaben zur Unternehmensstruktur und Geschäftsführung.
EFS AG – Versicherungs- und Vorsorgeangebot. Darstellung der Beratungs- und Vermittlungsleistungen.
SCOREDEX – EFS AG: Finanzberatung zwischen Digitalisierung und Vorsorge (24. Juni 2026). Ergänzende Informationen zur Positionierung der EFS AG.
Redaktioneller und rechtlicher Hinweis:
Dieser Beitrag informiert über allgemeine betriebliche Versicherungsrisiken und mögliche Absicherungslösungen. Er enthält keine individuelle Versicherungsberatung und keine verbindliche Leistungszusage der EFS AG oder eines Versicherers. Der konkrete Versicherungsumfang richtet sich ausschließlich nach den jeweils geltenden Vertragsbedingungen. Der Beitrag stellt keine versicherungstechnische Produktprüfung oder anwaltliche Einzelfallberatung dar.
Hinweis: das ursprüngliche Veröffentlichungsdatum ist vom 3. April 2022 – am 9. Oktober 2026 wurde der Beitrag aktualisiert